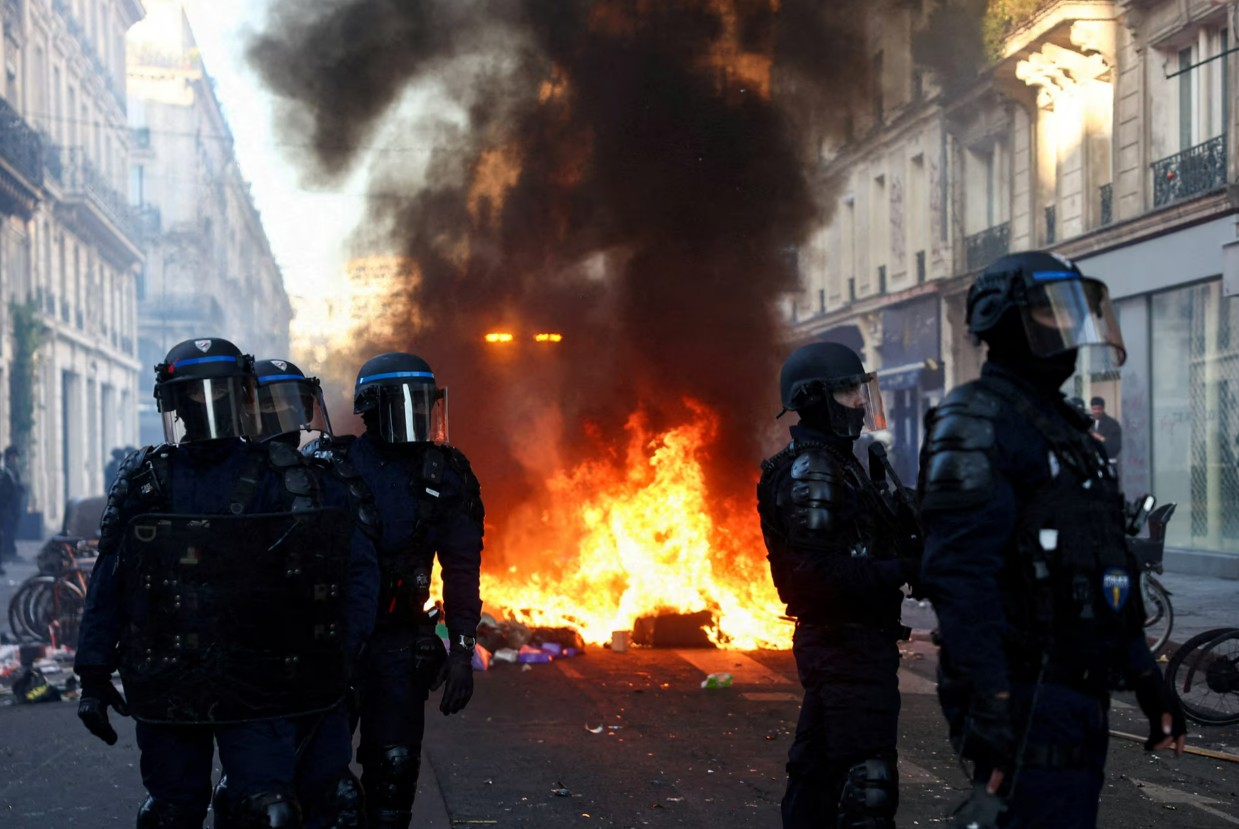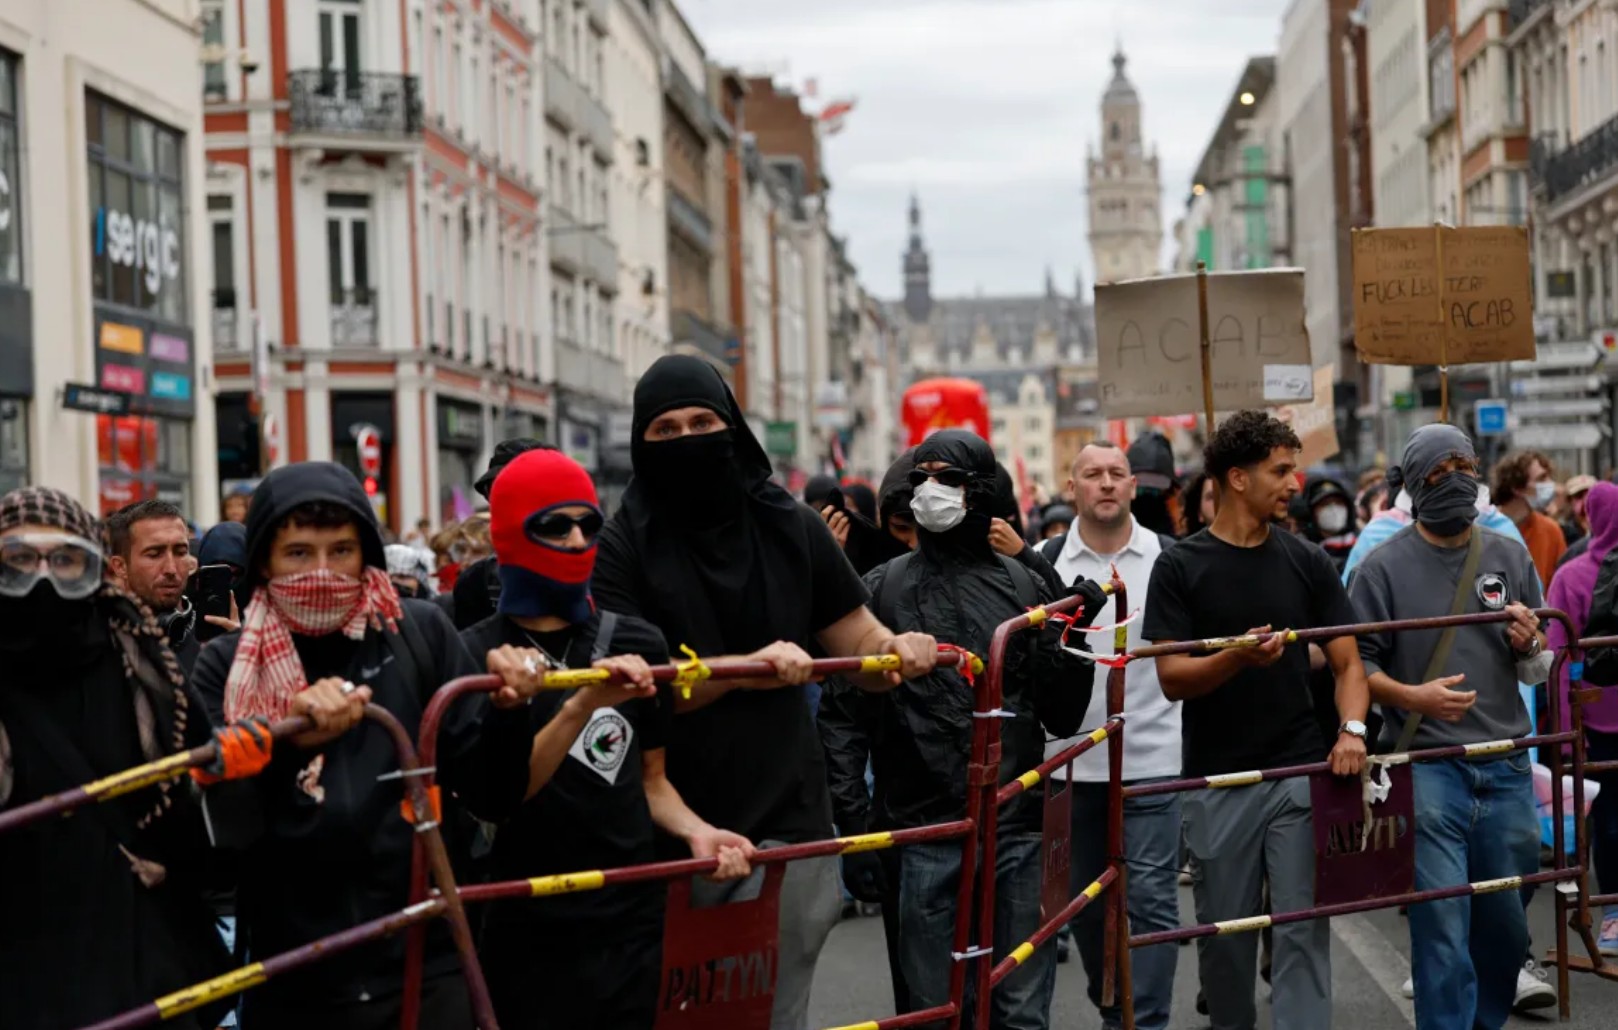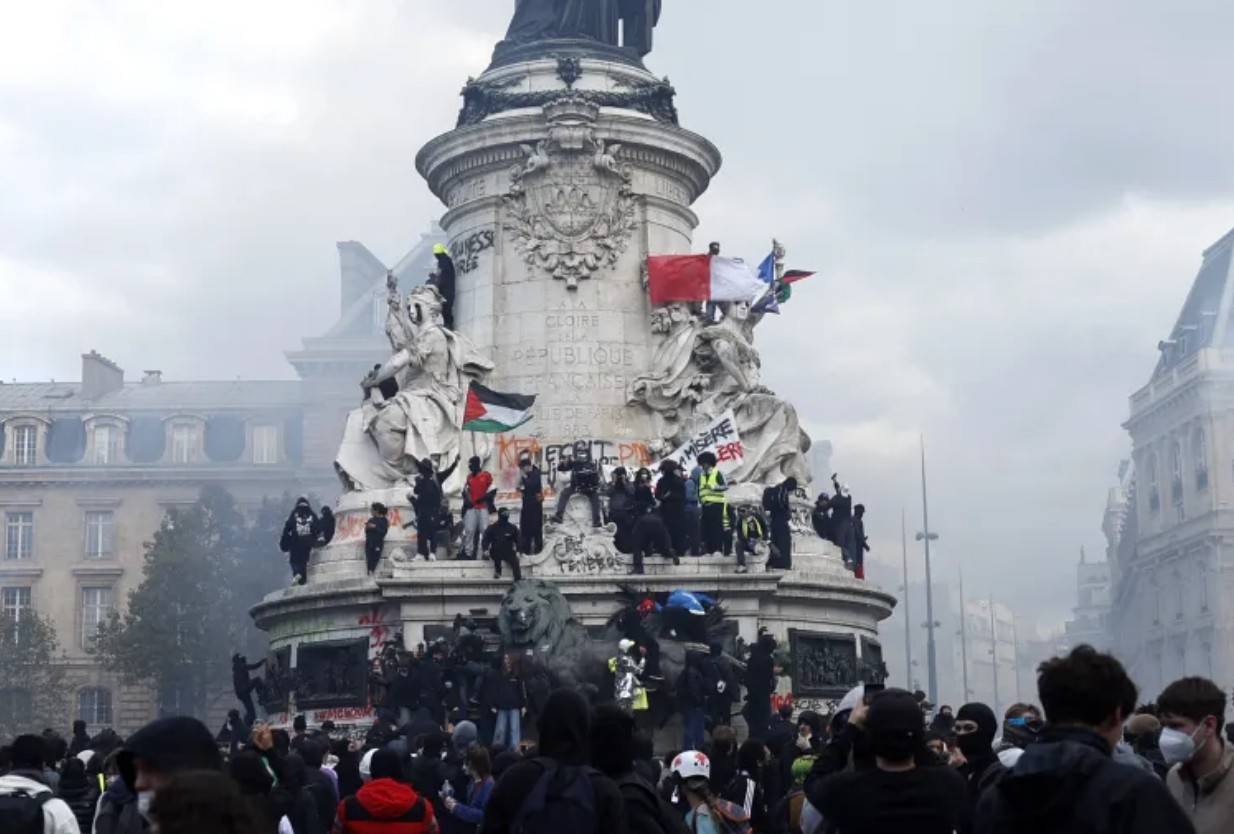

ПАРИЖ (ИА Реалист). Погромы, прокатившиеся по Франции 17 октября, стали первой серьёзной проверкой действующей системы страхования рисков гражданских беспорядков — за несколько месяцев до того, как должен заработать новый государственный механизм. Об этом пишет Bloomberg со ссылкой на аналитиков DBRS Morningstar.
Оценка убытков
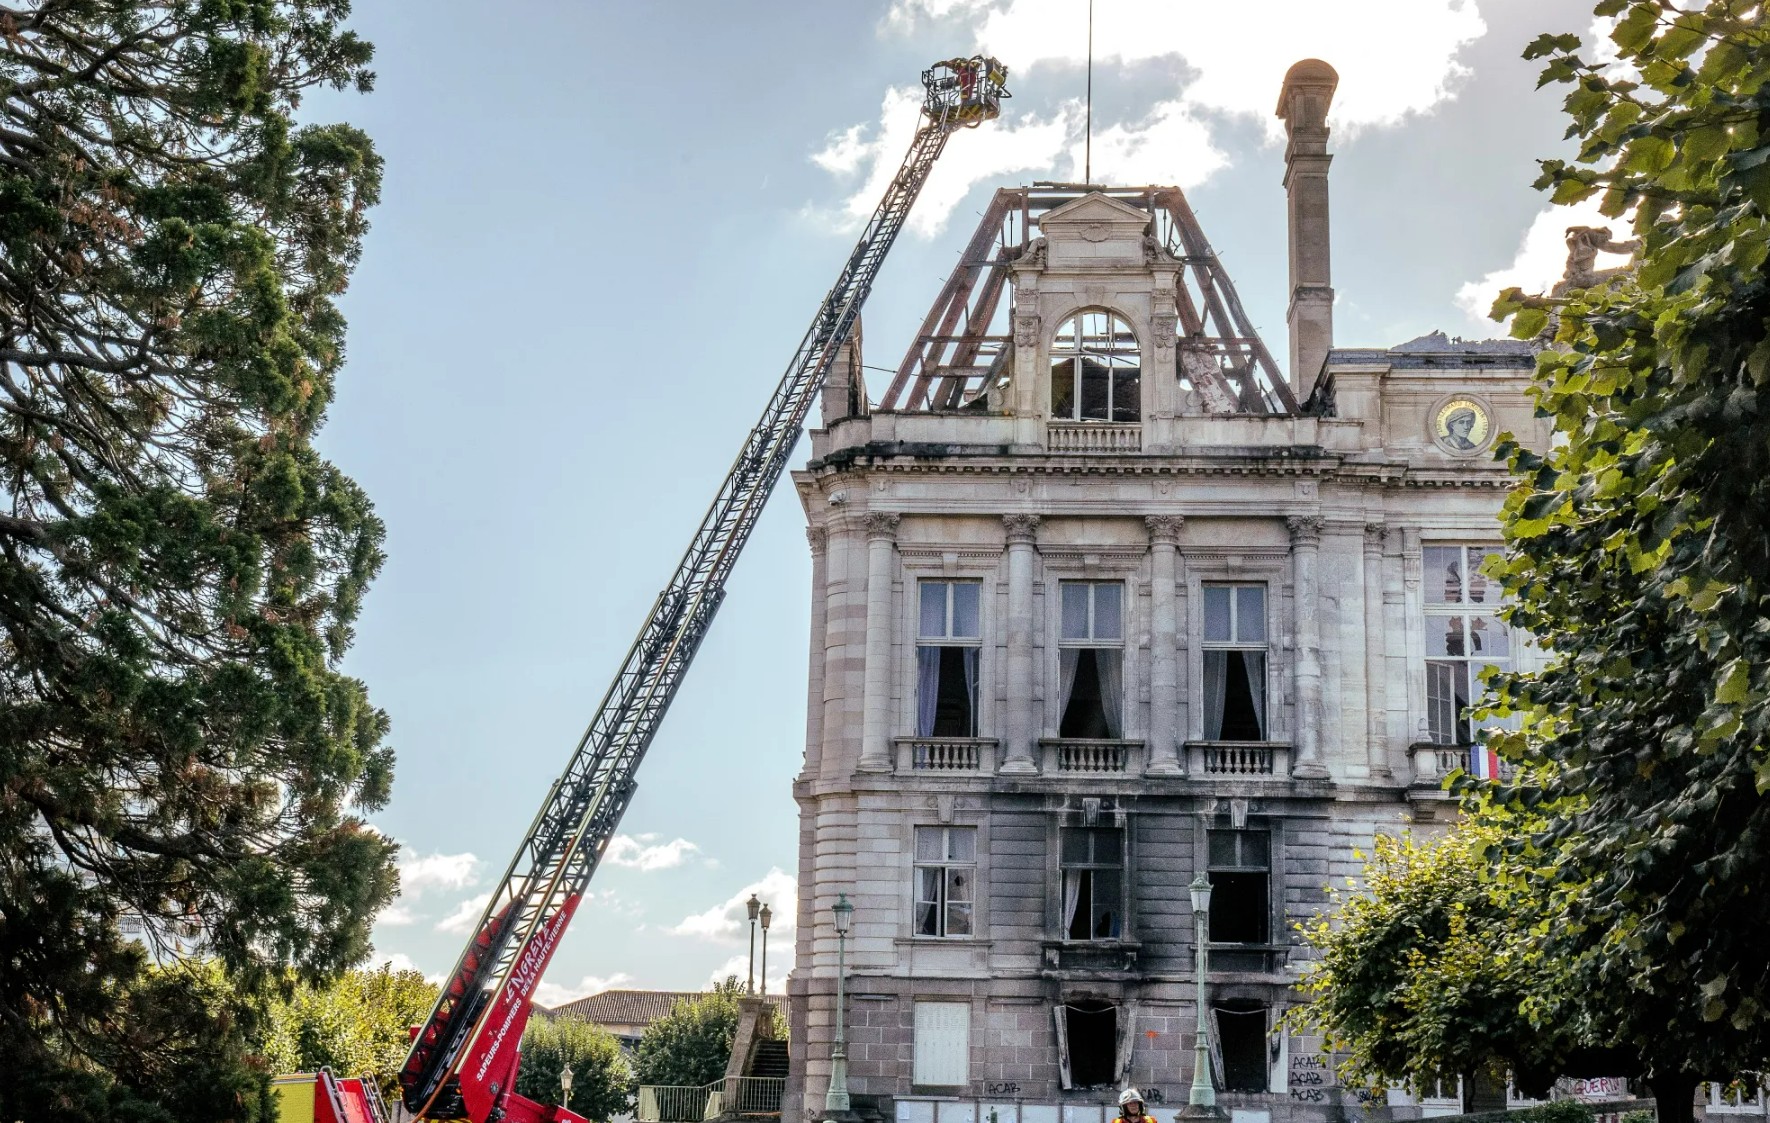
По расчётам Morningstar DBRS, совокупные застрахованные убытки от последней волны беспорядков останутся ниже €1,0–1,2 млрд при условии, что ситуация не эскалирует вновь. Для сравнения: погромы 2023 года обошлись страховщикам в €730 млн по примерно 15 600 заявкам, причём 65% пришлось на коммерческую недвижимость и 27% — на муниципальное имущество. По данным на 19 октября, как минимум 3 000 предприятий сообщили об ущербе или мародёрстве.
Для крупнейших французских страховщиков это «управляемое событие с точки зрения прибыли», а не «событие, угрожающее капиталу», отмечает глава глобального страхового направления Morningstar DBRS Маркос Альварес. Причина — перестраховочная защита и возможность предъявить часть требований французскому государству.
Новый режим ещё не работает
Франция приняла в рамках бюджета-2026 механизм обязательного страхования рисков беспорядков. Согласно статье 171, все полисы страхования имущества должны включать покрытие ущерба от беспорядков без права исключения, а также покрытие перерыва в деятельности, если оно уже предусмотрено полисом. Страховщики смогут передавать риски в фонд взаимного страхования, который возмещает не менее 90% переданных сумм; фонд финансируется за счёт солидарного взноса страховщиков и обеспечен государственной гарантией.
Однако механизм вступит в силу только после решения Еврокомиссии по государственной помощи и публикации соответствующего декрета — не позднее чем через 12 месяцев после одобрения. На 28 сентября декрет всё ещё ожидал публикации. Подтверждения применимости к убыткам от 17 октября на момент публикации не было.
Погромы 17 октября обнажили структурную проблему французского страхования: риски гражданских беспорядков всё больше напоминают катастрофические — они коррелированы, затрагивают множество городов одновременно и создают кумулятивный ущерб.
Действующая система фрагментирована: частные полисы покрывают ущерб через разделы о пожаре, краже и вандализме, перестраховщики принимают часть рисков, а государство может нести ответственность по статье L.211-10 Кодекса внутренней безопасности — но судебная практика различает спонтанные беспорядки и организованное насилие, что делает иски к государству «потенциально спорными».
Новый режим должен снизить неопределённость, но пока он не работает, страховщики и пострадавшие остаются в правовом вакууме. Для рынка это означает, что следующие крупные беспорядки — если они произойдут до запуска механизма — снова лягут на балансы страховщиков и перестраховщиков, а не на государственный фонд. Для французских властей это дополнительный стимул ускорить публикацию декрета: каждая неделя задержки оставляет систему без страховочной сетки, которую сами власти и создали.