
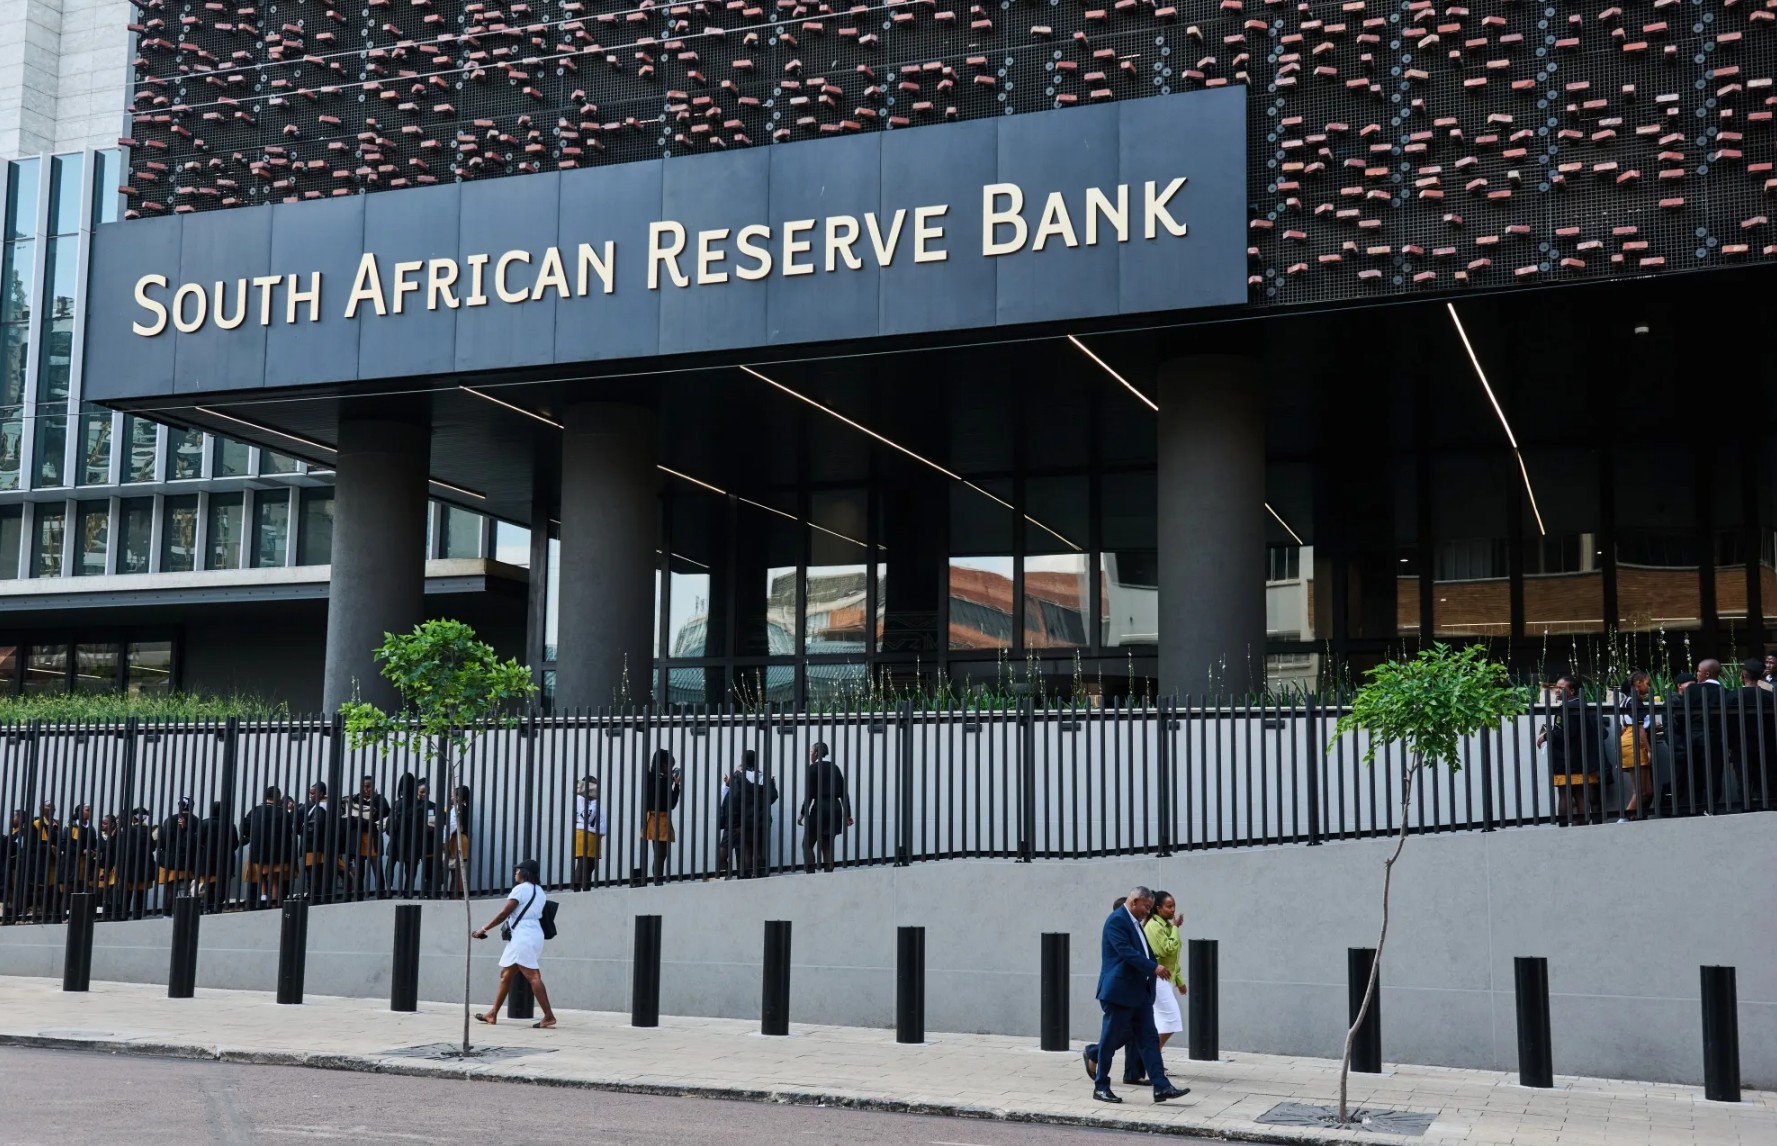
ЙОХАННЕСБУРГ (ИА Реалист). Южноафриканский резервный банк (SARB) планирует в 2027 году создать компанию по управлению наличными — центральный элемент «Стратегии умных наличных» (Cash Smart Strategy). Стратегия направлена на решение проблем высокой стоимости и фрагментации cash-системы, чтобы наличные оставались доступным, недорогим и надёжным платёжным инструментом в процессе модернизации платёжной системы ЮАР.
Сроки и цели
Исполнительный директор проекта модернизации платёжной экосистемы Южноафриканского резервного банка Прадип Махарадж на брифинге в пятницу заявил: «Мы хотим завершить архитектуру управления, назначение директоров и всё остальное к марту 2027 года. Мы хотим, чтобы cash-utility приобрела первые отраслевые cash-центры до конца года».
Зачем нужна cash-utility
Ключевая проблема cash-системы ЮАР — стоимость и фрагментация. По оценкам центробанка, годовая совокупная стоимость наличных в ЮАР составляет около 89,6 млрд рэндов, и в конечном счёте её несут потребители. Прямые затраты (комиссии, охрана, транспортировка) и косвенные (время в пути, очереди, альтернативные издержки, потери от преступности) распределяются почти поровну.
Текущая система страдает от серьёзного дублирования инфраструктуры: несколько банков и инкассаторских компаний независимо доставляют наличные в одни и те же точки, каждый банк поддерживает собственную сеть банкоматов в пересекающихся районах. Центробанк предупреждает: по мере снижения использования наличных фиксированные издержки распределяются на меньшее число транзакций, средняя стоимость одной операции растёт, что в итоге повышает комиссии для потребителей.
White-label банкоматы и общая инфраструктура
Ключевая функция cash-utility — унифицировать прогнозирование спроса на наличные и централизовать доставку, устранив текущее косвенное субсидирование нескольких частных операторов. Центробанк также планирует объединить банкоматы, принадлежащие банкам, в «white-label банкоматы» — машины, которыми владеет и управляет utility, а клиенты любого банка могут пользоваться ими с низкой комиссией или бесплатно.
Махарадж заявил: «Будет обеспечена полная совместимость, поэтому мы сможем снизить комиссии практически до нуля». Он признал, что это может повлиять на доходы коммерческих банков, но «надеется, что это в большей степени снизит их издержки и компенсирует потери».
Регуляторная рамка
Центробанк планирует расширить регулирование наличных с банков на инкассаторские компании, розничные сети и часть платёжных провайдеров, возможно, введя систему операционных лицензий. Проект свода правил ожидается в январе 2027 года, консультации с отраслью продлятся до мая, финальная версия — к июню 2027 года.
ЦБ также планирует обсудить с крупными ритейлерами, такими как Shoprite и Pick n Pay, возможность вхождения в капитал utility и работы в качестве лицензированных оптовых cash-операторов. Эти ритейлеры ежегодно собирают до 100 млрд рэндов наличными.
Почему наличные в ЮАР по-прежнему важны
Несмотря на рост цифровых платежей, наличные в ЮАР остаются незаменимыми. По данным исследования FinScope 2023 года, 99% взрослых южноафриканцев используют наличные для покупки еды и продуктов, 71% называют их наиболее частым способом оплаты. Наличные транзакции составляют около двух третей всего объёма операций, в обращении находится более 180 млрд рэндов, что равно 2,5% ВВП.
В позиционном документе от июня 2026 года центробанк чётко заявил, что наличные следует рассматривать как «системную публичную инфраструктуру», а не как устаревающий инструмент. Три опоры стратегии: доступные наличные, досягаемые наличные, этичные наличные.
План cash-utility ЮАР — по сути интервенция в структурно неэффективную систему. Текущая модель заставляет потребителей оплачивать дублирующую инфраструктуру и фрагментированную логистику, а сельские и малообеспеченные сообщества сталкиваются с наиболее серьёзным риском «cash-пустынь» — банки выводят банкоматы из низкорентабельных районов, оставляя жителей перед необходимостью преодолевать большие расстояния для снятия наличных. White-label банкоматы и общие cash-центры, если будут реализованы, способны снизить общие системные издержки и обеспечить базовую доступность.
Однако вызовы очевидны. Коммерческие банки могут сопротивляться переводу своих банкоматов в общую сеть, готовность ритейлеров войти в капитал utility неопределённа, а регуляторная рамка должна балансировать эффективность и конкуренцию.
Махарадж признаёт, что трансформация «может занять до трёх лет». За это время использование наличных, как ожидается, продолжит снижаться — ЦБ оценивает, что при уровне цифровизации, близком к Индии, Бразилии и ЕС, использование наличных может упасть на 30–40%. Вопрос в том, сможет ли снижение издержек обогнать рост удельных затрат из-за падения объёмов.