
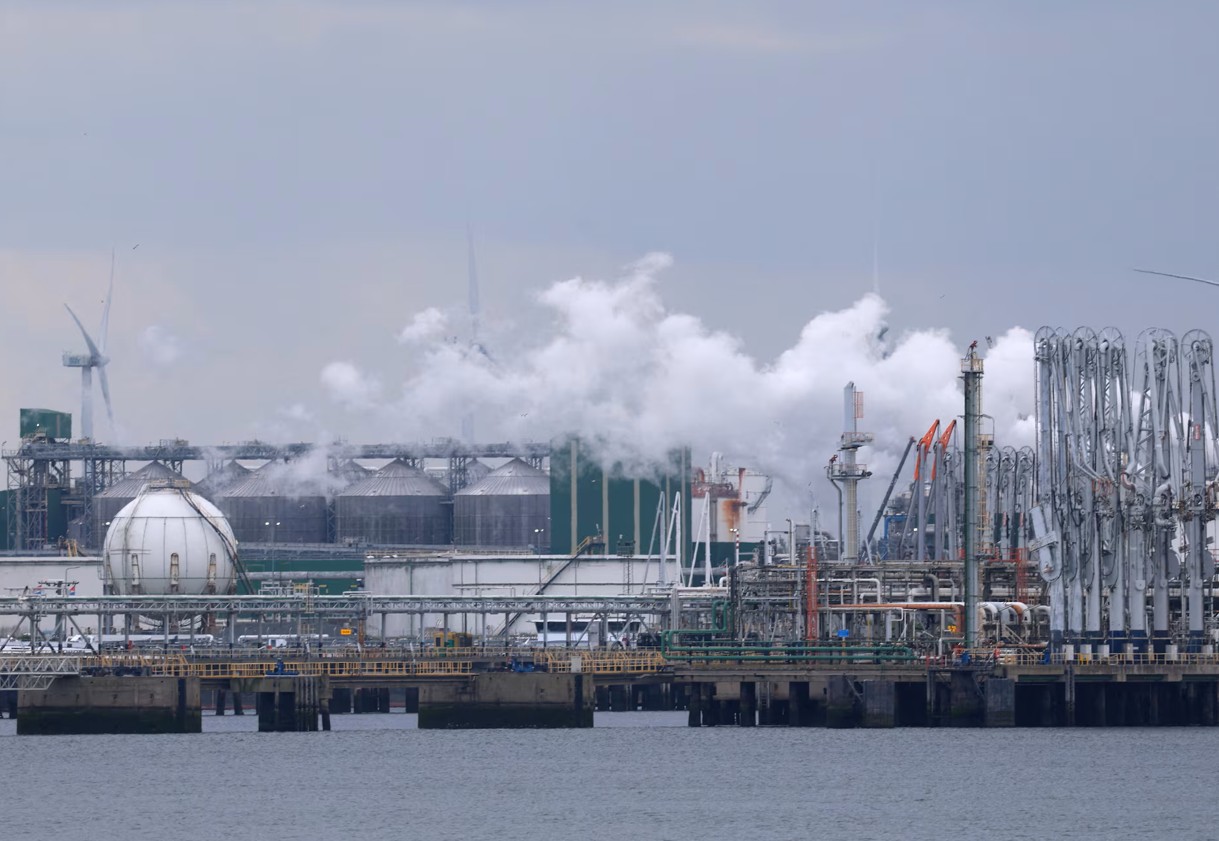
ЛОНДОН (ИА Реалист). Европейские цены на природный газ возобновили рост после кратковременного снижения: базовый контракт TTF на поставку в следующем месяце подорожал на 2,7% — до €86,99 за МВт·ч, восстановившись с месячного минимума. Британский NBP прибавил те же 2,7%, достигнув 217,06 пенса за терм. Рост последовал за сообщениями о возобновлении атак на коммерческие суда в районе Ормузского пролива, что усилило опасения относительно перебоев с поставками СПГ с Ближнего Востока.
Геополитический фактор: Ормузский пролив и иранский тупик
Ормузский пролив остаётся ключевой точкой уязвимости для европейского газового рынка. Через него проходит значительная часть СПГ из Катара, который является одним из основных поставщиков для Европы.
По данным Verisk Maplecroft, в октябре в регионе Персидского залива было зафиксировано 36 атак на коммерческие суда — максимальный месячный показатель с начала конфликта. Надежды на скорое дипломатическое урегулирование ослабли после заявлений Дональда Трампа о том, что США «не нужна сделка» с Ираном. Иранское агентство IRNA, в свою очередь, сообщило, что высший чиновник страны по безопасности отрицал ведение переговоров с Вашингтоном.
Параллельно польская энергетическая компания Orlen расторгла долгосрочный контракт с QatarEnergy, сославшись на то, что ближневосточный конфликт нарушил транспортировку и поставщик не смог выполнить обязательства. Этот эпизод иллюстрирует, как геополитические риски транслируются в конкретные перебои с поставками.
Погодный фактор: прогнозы указывают на мягкую зиму
Несмотря на геополитическую напряжённость, погодные прогнозы для Европы остаются в целом благоприятными для потребителей. По данным Европейского центра среднесрочных прогнозов (ECMWF), вторая половина ноября может оказаться на 2–3°C теплее климатической нормы для большей части Западной Европы. Météo-France оценивает вероятность того, что период с ноября по январь будет теплее обычного, в 70%.
Болгарские метеорологи со ссылкой на Copernicus также указывают на тенденцию к более мягкой зиме в значительной части Европы, хотя и не исключают кратковременных похолоданий.
Для газового рынка это означает снижение давления на спрос: более мягкая погода сокращает потребление на отопление, что частично компенсирует риски поставок. Однако, как отмечают аналитики ENGIE EnergyScan, даже при улучшении фундаментальных показателей геополитический риск остаётся более сильным драйвером для рынка, чем погода.
Исторически низкий уровень
Ключевая уязвимость Европы — состояние подземных хранилищ газа. По данным Gas Infrastructure Europe на 9 ноября, ПХГ ЕС были заполнены на 72,38%, что почти на 17 процентных пунктов ниже средней пятилетней для этого времени (89,5%).
В Германии, крупнейшем хранилище ЕС, уровень заполненности составил 59,2% против средней в 88,7%. Отбор газа уже начался: с начала сезона европейцы отобрали из хранилищ 2,79 млрд куб. м, причём среднесуточный отбор составляет около 277 млн куб. м — довольно высокие темпы с учётом того, что основные холода ещё впереди.
Еврокомиссия официально не видит проблем с надёжностью поставок, указывая, что решение об использовании запасов или закупке дополнительного СПГ принимается рынком. Однако, как отмечают аналитики, ПХГ предназначены для сглаживания пиков, а не для покрытия всего зимнего спроса: при резких похолоданиях в конце зимы, когда запасы уже истощены, производительности скважин может не хватить.
Как отмечают наблюдатели, ключевая особенность текущей конъюнктуры — разнонаправленность факторов: геополитика толкает цены вверх, погода и слабый спрос — вниз, а низкие запасы усиливают волатильность. Bloomberg охарактеризовал ситуацию ёмко: «Европа затаила дыхание в ожидании мягкой зимы».
Если погодные прогнозы оправдаются, давление на цены ослабнет; если же зима окажется холоднее ожиданий при текущих запасах, Европа столкнётся с необходимостью конкурировать за СПГ с Азией, что может вернуть цены к уровням конца октября, когда TTF превышал €100 за МВт·ч. Для европейской экономики ближайший эффект будет заметен прежде всего в динамике отопительного сезона и в загрузке хранилищ — и именно там он наиболее чувствителен для промышленных потребителей и домохозяйств.