
БЕРЛИН (ИА Реалист). Потребление природного газа в Германии достигло самого высокого уровня за последние девять месяцев на фоне резкого похолодания и роста спроса на электроэнергию. Согласно данным отраслевого мониторинга, на неделе 12–18 октября спрос в Северо-Западной Европе и Великобритании вырос на 13% по сравнению с предыдущей неделей.
Что произошло
Похолодание привело к росту отопительного спроса: количество градусо-дней отопления в Германии увеличилось с 10 до 14, что стало основным драйвером роста потребления в регионе. В жилом секторе спрос вырос на 17 млн кубометров в сутки (+17%), в нежилом (преимущественно электроэнергетика) — на 16 млн кубометров в сутки (+15%).
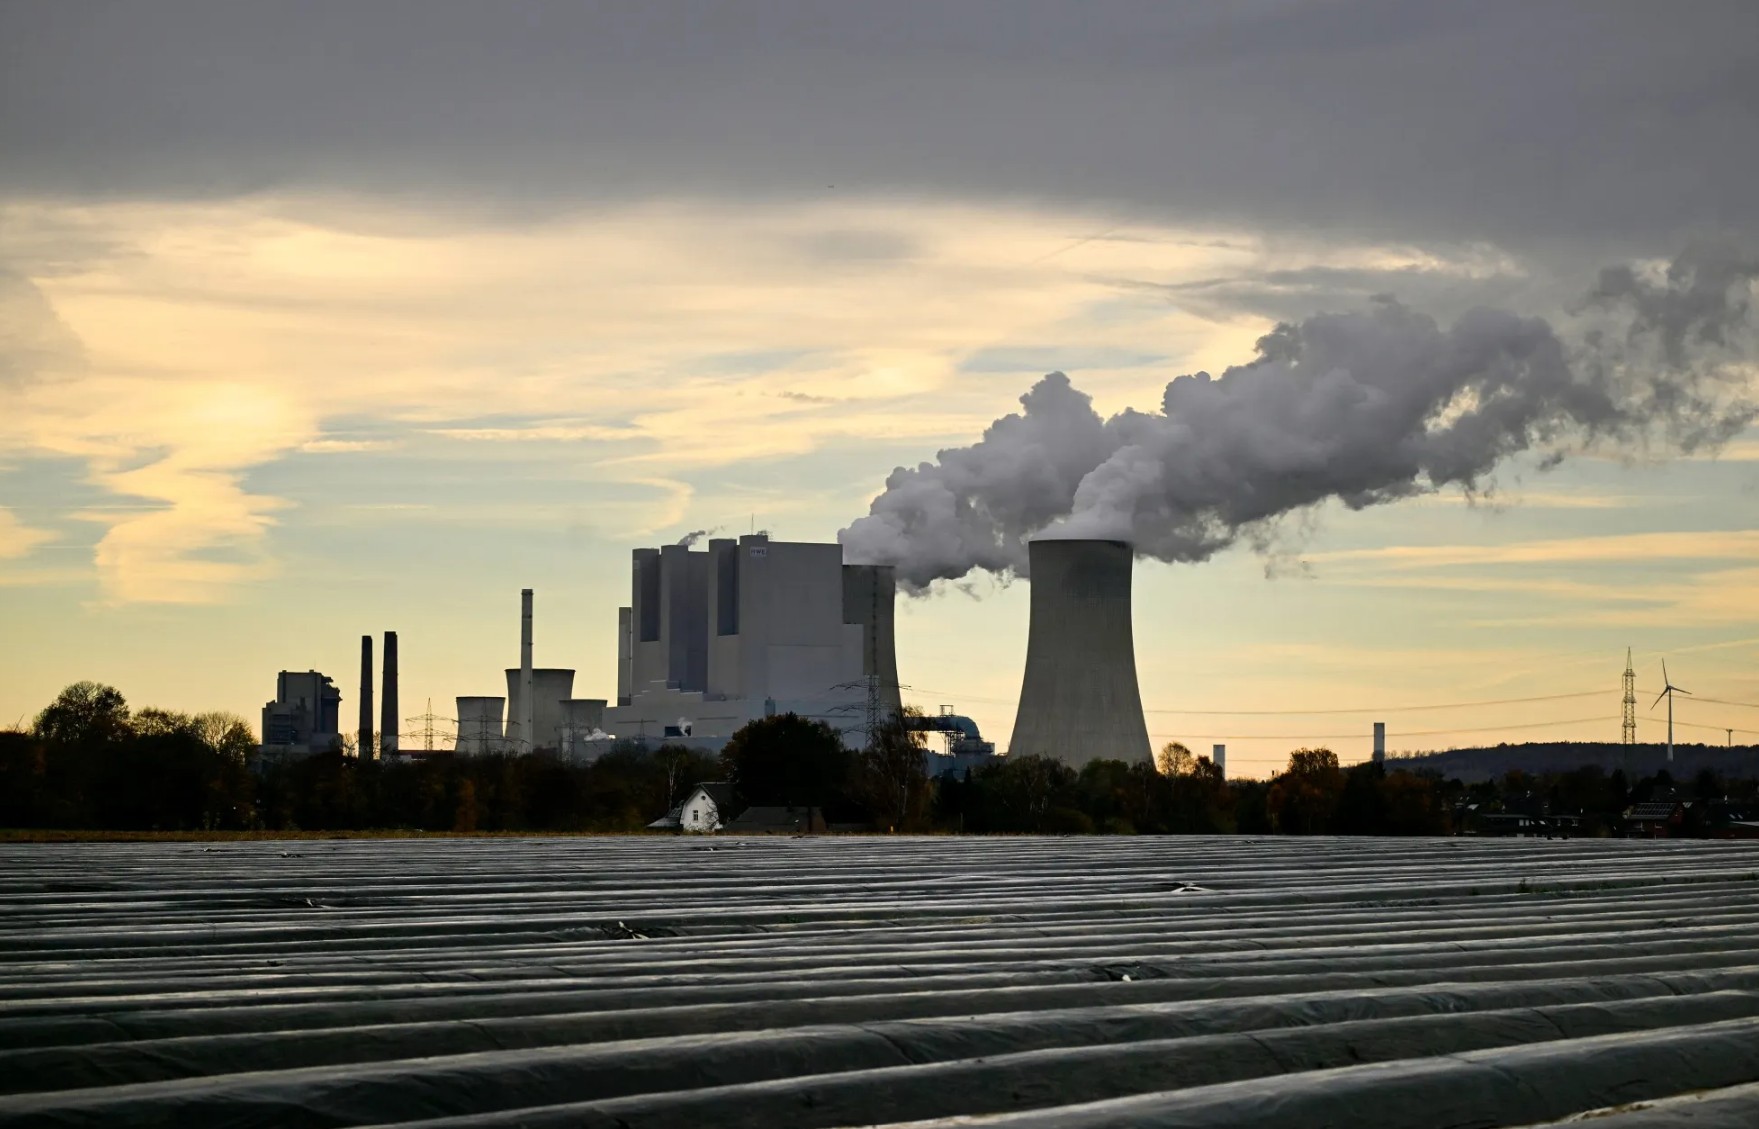
Одновременно слабая ветрогенерация вынудила активнее задействовать тепловую генерацию. В целом по Северо-Западной Европе выработка из возобновляемых источников (ветер и солнце) упала на 13%, тогда как тепловая генерация выросла на 17%.
Однако в самой Германии потребление газа для выработки электроэнергии, по данным Macrostream, снизилось на 26% в годовом выражении — отчасти из-за переключения на уголь, который оказался экономически выгоднее газа при текущих ценах.
Низкие запасы как ключевой риск
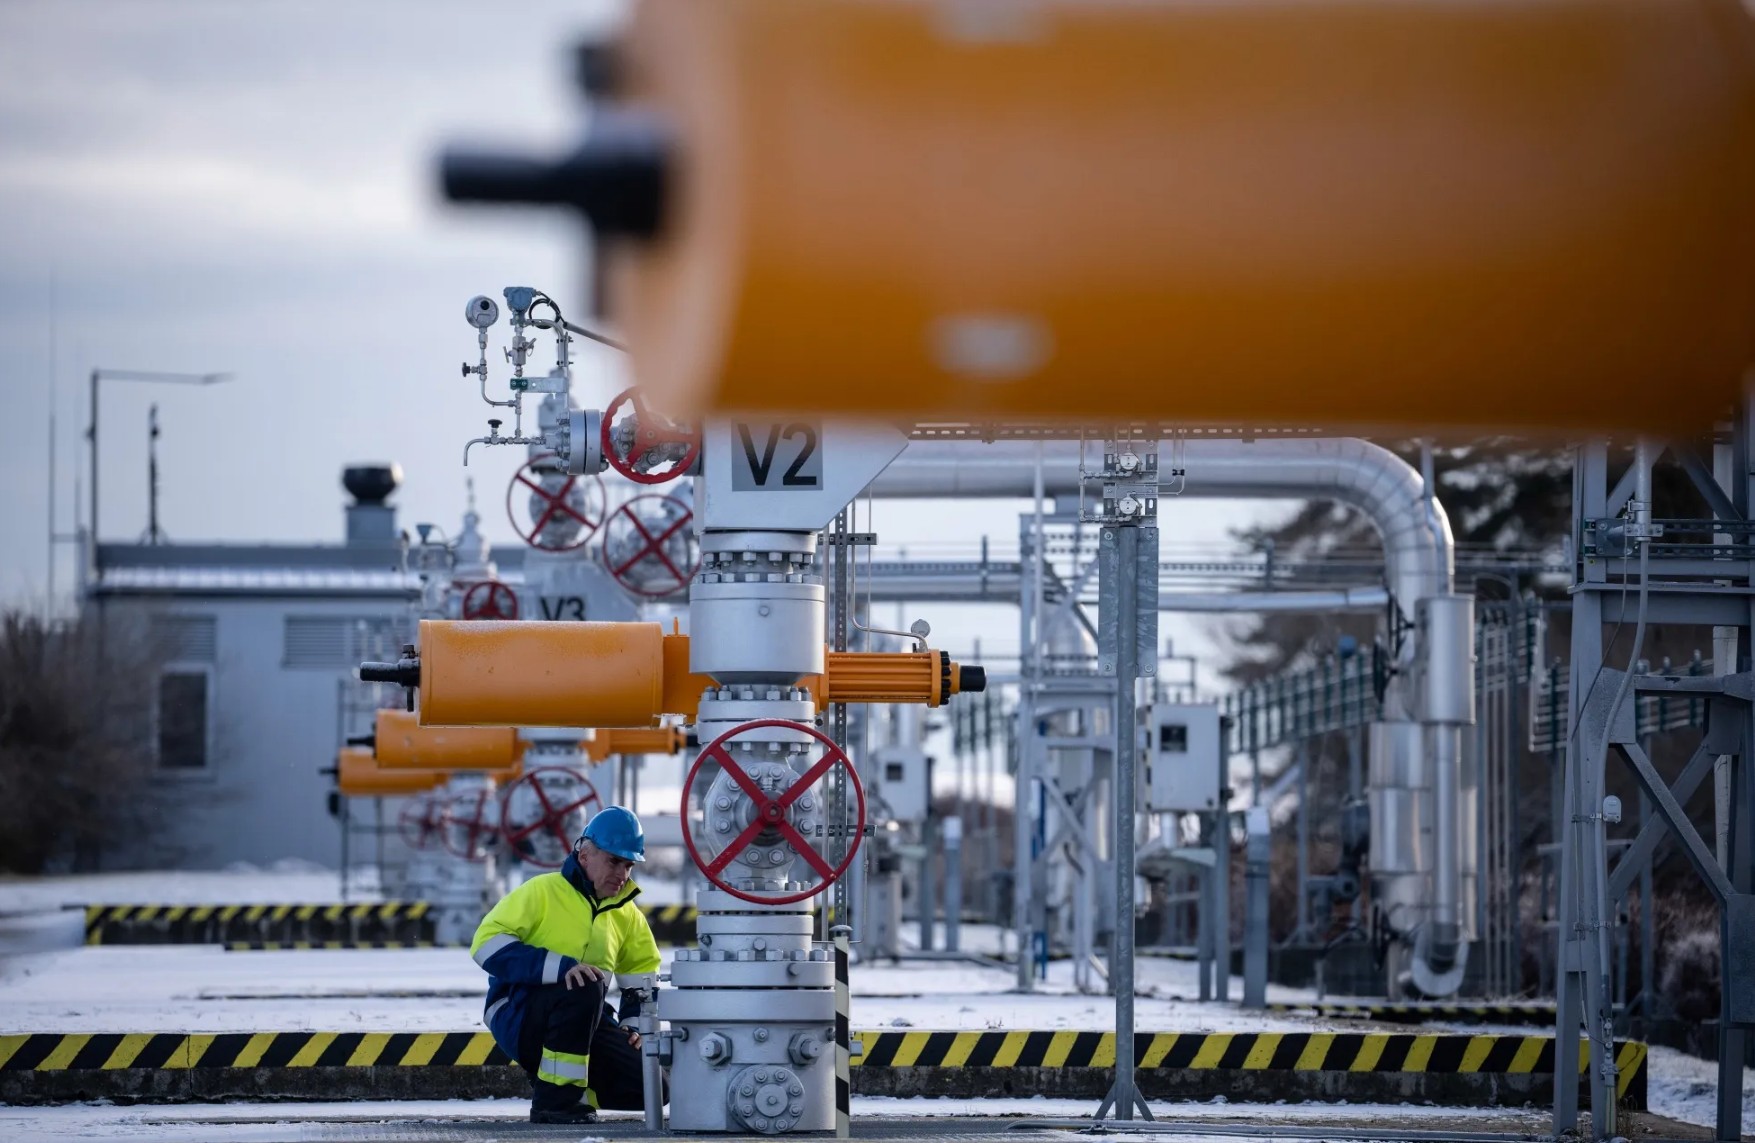
Рост потребления происходит в условиях, когда газовые хранилища Германии остаются на исторически низком уровне. По данным на середину октября, заполненность ПХГ составляла около 59–60%. Для сравнения: в предыдущие годы к началу ноября запасы обычно достигали 70%. В абсолютном выражении на 13 октября в хранилищах находилось 149 ТВт·ч, что, по оценке правительства ФРГ, уже превышает весь объём отбора за прошлую зиму 2025/2026 годов.
Федеральное сетевое агентство (Bundesnetzagentur) заявляет, что даже при текущих запасах Германия сможет пройти «нормальную зиму» с холодными январскими днями. Однако в случае суровой зимы ситуация может измениться: аналитики предупреждают, что цены могут подскочить до €140–150 за МВт·ч, что вдвое выше текущих уровней, и вынудить промышленность сокращать потребление.
Ценовой и рыночный контекст
Цены на газ в Европе остаются повышенными на фоне перебоев с поставками СПГ. Европейские цены выросли примерно на 40% с предконфликтного уровня после ударов Ирана по катарской газовой инфраструктуре и закрытия Ормузского пролива, которые вывели около 20% мировых мощностей по производству СПГ. Хотя мягкая погода в начале октября позволила несколько снизить потребление, текущее похолодание уже развернуло тренд.
Конкуренция с Азией за сжиженный газ также остаётся фактором давления: европейские покупатели вынуждены предлагать более высокие цены, чтобы перенаправить грузы из США и других регионов.
Текущий рост потребления газа в Германии — не разовый всплеск, а отражение структурной уязвимости: страна входит в отопительный сезон с минимальными запасами за многие годы, при этом её энергосистема по-прежнему зависит от газа в периоды слабой ветрогенерации.
Переключение на уголь, которое наблюдается в Германии, смягчает нагрузку на газовый баланс, но одновременно увеличивает выбросы и не решает проблему низких запасов.
Если зима окажется холодной, Германии придётся либо покупать газ по премиальным ценам на спотовом рынке, конкурируя с Азией, либо идти на дальнейшее сокращение промышленного потребления. Для Европы в целом это означает, что риск новых ценовых шоков сохраняется, а восстановление запасов к следующему сезону потребует масштабных закупок летом 2027 года — и, вероятно, удержит цены высокими.