
прибыли для немецкого автопрома, превратился в зону наибольшего риска. Доля китайских автопроизводителей на домашнем рынке выросла с 37,8% в 2019 году до 65,3% в 2025-м, что привело к обвалу продаж немецких брендов. Совокупные ежегодные поставки Volkswagen, BMW и Mercedes-Benz в Китае за этот период упали примерно на треть — до 3,87 млн автомобилей.
Потеря китайского рынка: удар по главному источнику прибыли
Динамика по концернам выглядит угрожающе. Продажи Volkswagen в Китае в третьем квартале 2026 года рухнули на 39% в годовом выражении; за девять месяцев падение составило 30% на фоне общего сжатия рынка на 21%.
Поставки BMW за третий квартал сократились на 24,8%, Mercedes-Benz — на 8%. Особенно показателен провал Mercedes в премиальном сегменте: в первом полугодии 2026 года компания продала в Китае лишь 1 153 автомобиля, тогда как модель Xiaomi SU7 разошлась тиражом более 80 000 единиц.
Финансовые последствия и реструктуризация
Резкое падение продаж и маржинальности привело к серьёзным финансовым потерям. Volkswagen Group по итогам третьего квартала 2026 года зафиксировал убыток в размере €5,8 млрд ($6,5 млрд). Прибыль BMW в том же квартале упала почти на 15%. Вклад китайских совместных предприятий в прибыль Volkswagen Group снизился с €4,4 млрд в 2019 году до отрицательного значения в -€0,1 млрд за девять месяцев 2026-го.
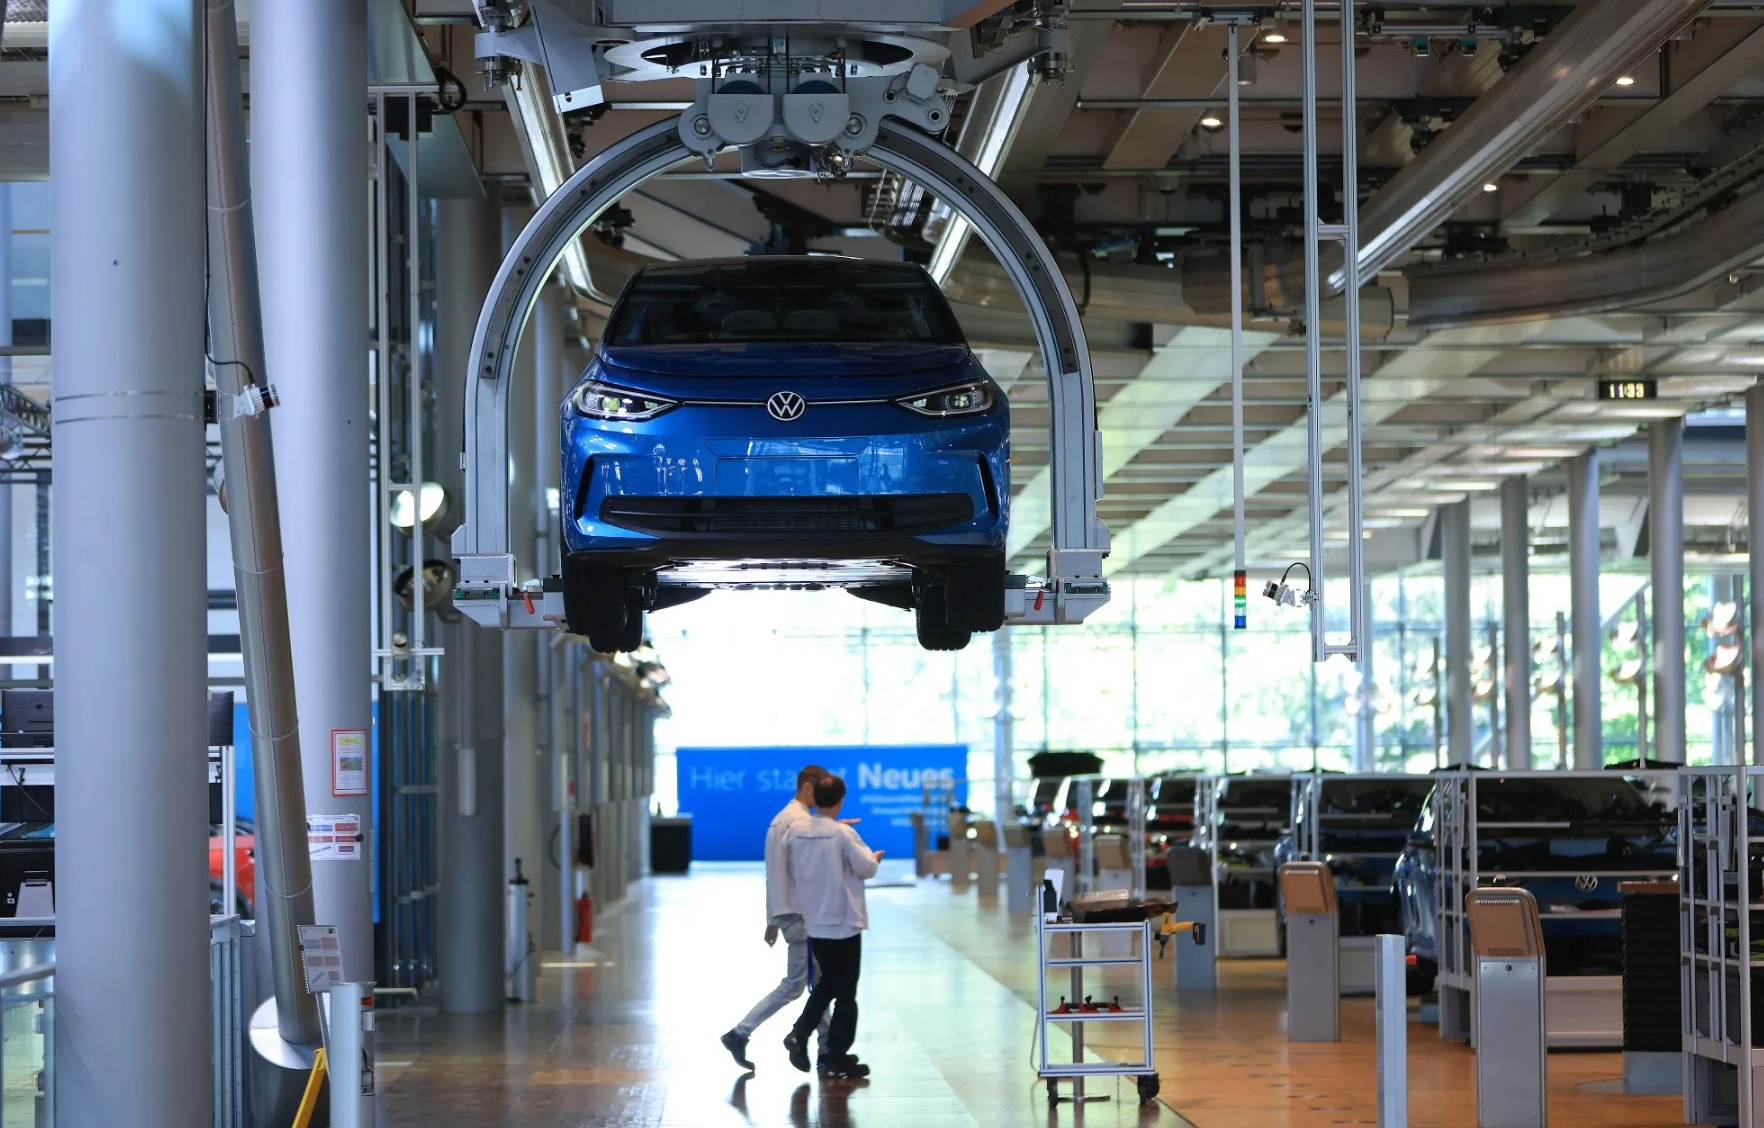
Ответом на кризис стали массовые увольнения и закрытие производств. Volkswagen рассматривает возможность сокращения до 100 000 рабочих мест и закрытия четырёх заводов в Германии к концу десятилетия. BMW планирует уволить 8 000 человек (около 5% штата) к концу 2027 года. Кризис затронул и поставщиков: Schaeffler объявила о закрытии четырёх заводов в Германии и сокращении 3 460 сотрудников по всему миру.
Корень проблемы: структурное отставание
Кризис носит не только циклический, но и глубоко структурный характер. Немецкие компании, добившиеся успеха в совершенствовании двигателей внутреннего сгорания, оказались не готовы к новой реальности, где ключевыми стали программное обеспечение, аккумуляторы и цифровые экосистемы. «Наследные автопроизводители в Китае приходили на цифровую вечеринку с аналоговыми игрушками», — цитирует эксперта Sino Auto Insights.
Если в 2019 году на электромобили и подключаемые гибриды (NEV) в Китае приходилось меньшинство продаж, то к концу 2026 года их доля достигла рекордных 67,8%, что сделало технологическое преимущество немцев в ДВС всё менее востребованным.
Поиск выхода: сотрудничество вместо конкуренции
Осознав масштаб угрозы, немецкие компании и политики начали искать пути выхода, один из которых — сотрудничество с недавними конкурентами из Китая. Это включает создание совместных предприятий и использование китайских платформ для производства автомобилей на недозагруженных мощностях в Германии, а также превращение Китая в глобальный центр разработки технологий и экспортную базу. Например, Volkswagen планирует экспортировать автомобили, разработанные в Китае, на другие мировые рынки.
Немецкий автопром оказался перед необходимостью болезненной и быстрой трансформации. Кризис, вызванный технологическим сдвигом и усилением китайских конкурентов, уже привёл к многомиллиардным убыткам и массовым увольнениям.
Будущее Volkswagen, BMW и Mercedes-Benz теперь зависит от их способности не только сократить издержки, но и радикально перестроить бизнес-модель, в том числе за счёт сотрудничества с теми, кто ещё недавно считался догоняющим. Ключевой вопрос — смогут ли немецкие концерны преодолеть структурное отставание в программном обеспечении и аккумуляторах до того, как их позиции на мировом рынке станут необратимо подорванными.