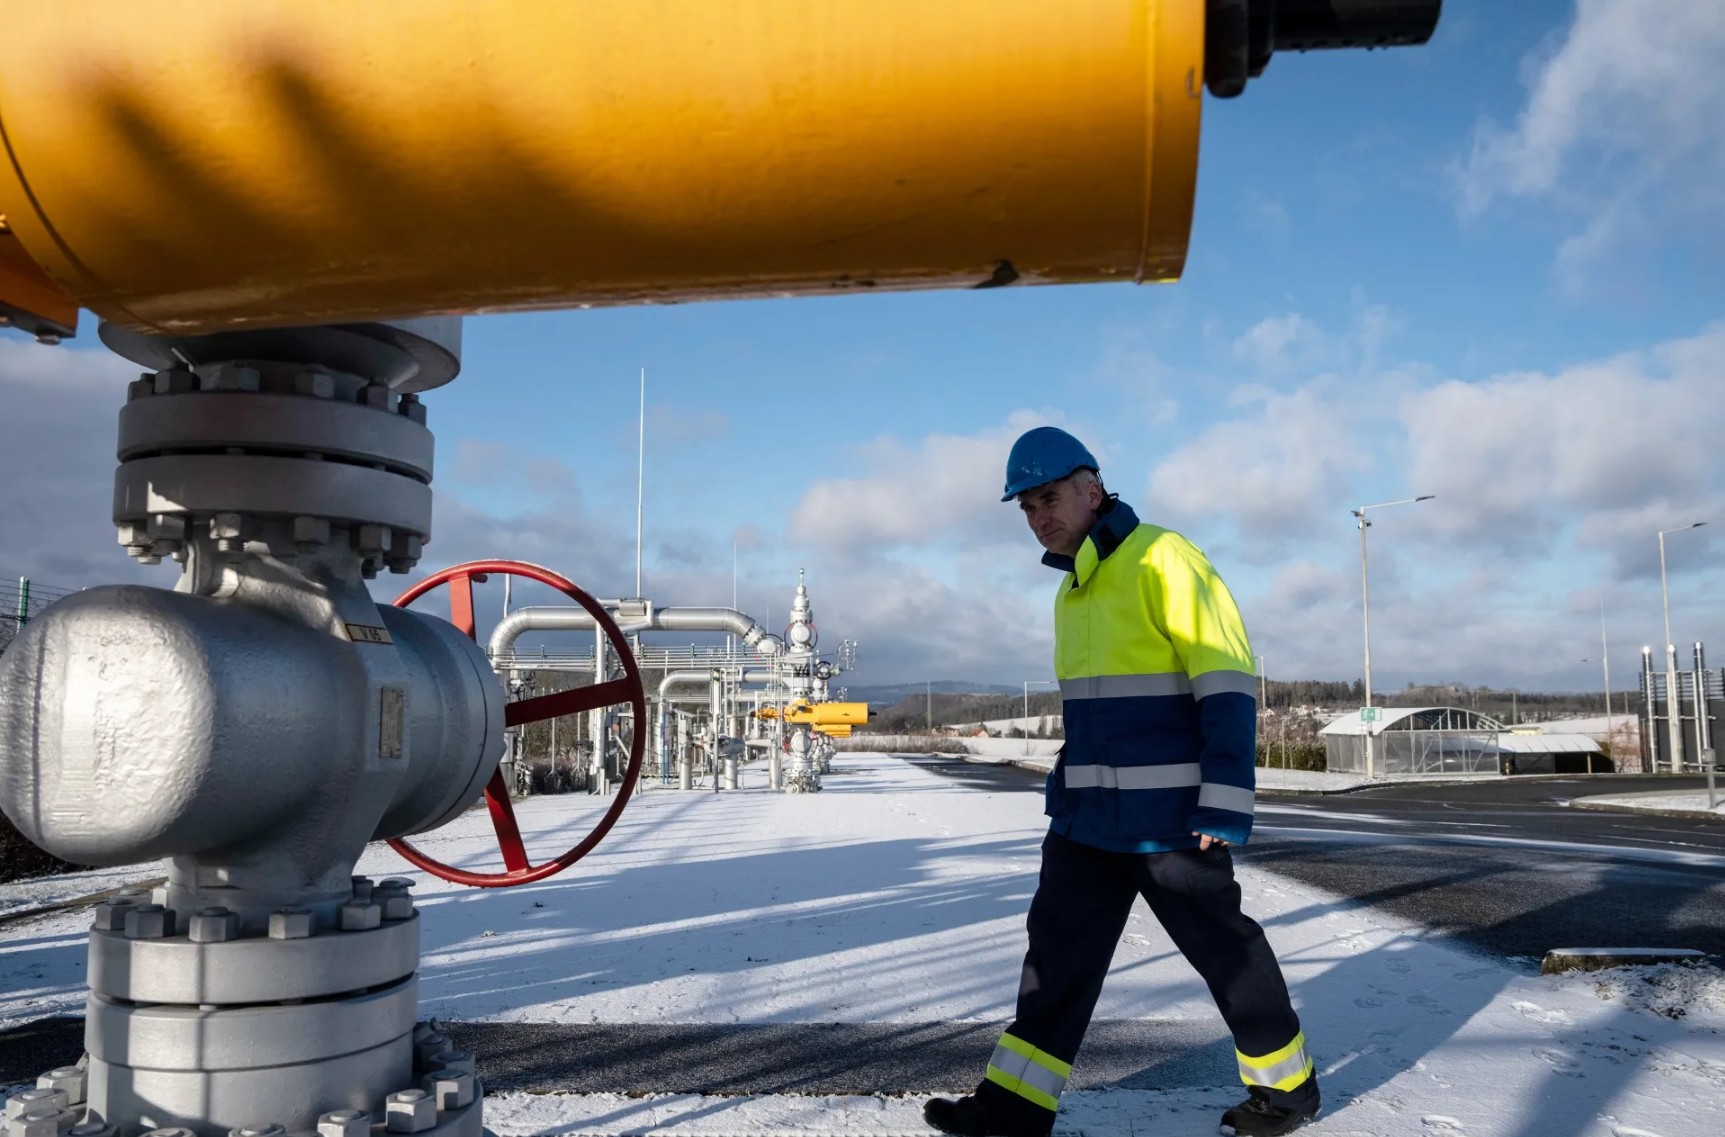

БРЮССЕЛЬ (ИА Реалист). Европейские цены на природный газ достигли максимума с декабря 2022 года на фоне конфликта вокруг Ирана и рекордно низких запасов перед отопительным сезоном. Эталонный фьючерс TTF на нидерландском хабе 13 октября превысил €86 за мегаватт-час, что на 170% выше уровня конца февраля, когда начался ближневосточный конфликт.
Что произошло
Утром 13 октября ноябрьские фьючерсы TTF торговались на уровне €86,17 за МВт·ч, прибавив 2,15% за день. В ходе торгов котировки достигали €86,80, после чего скорректировались чуть ниже €86. Это самый высокий уровень с декабря 2022 года, когда Европа переживала пик энергетического кризиса после отказа от российского трубопроводного газа.
Рост цен ускорился с конца февраля, когда TTF торговался около €32 за МВт·ч. К сентябрю котировки превысили $1 тыс. за тысячу кубометров впервые с 2022 года, после чего ненадолго откатились ниже $900 в начале октября, но затем возобновили рост.
Причины
Три фактора определяют текущую динамику. Первый — конфликт вокруг Ирана, ограничивающий проход танкеров с СПГ через Ормузский пролив, через который проходит около 20% мировых поставок сжиженного газа. Перевозчики вынуждены использовать более длинные маршруты вокруг Африки, что увеличивает логистические издержки.
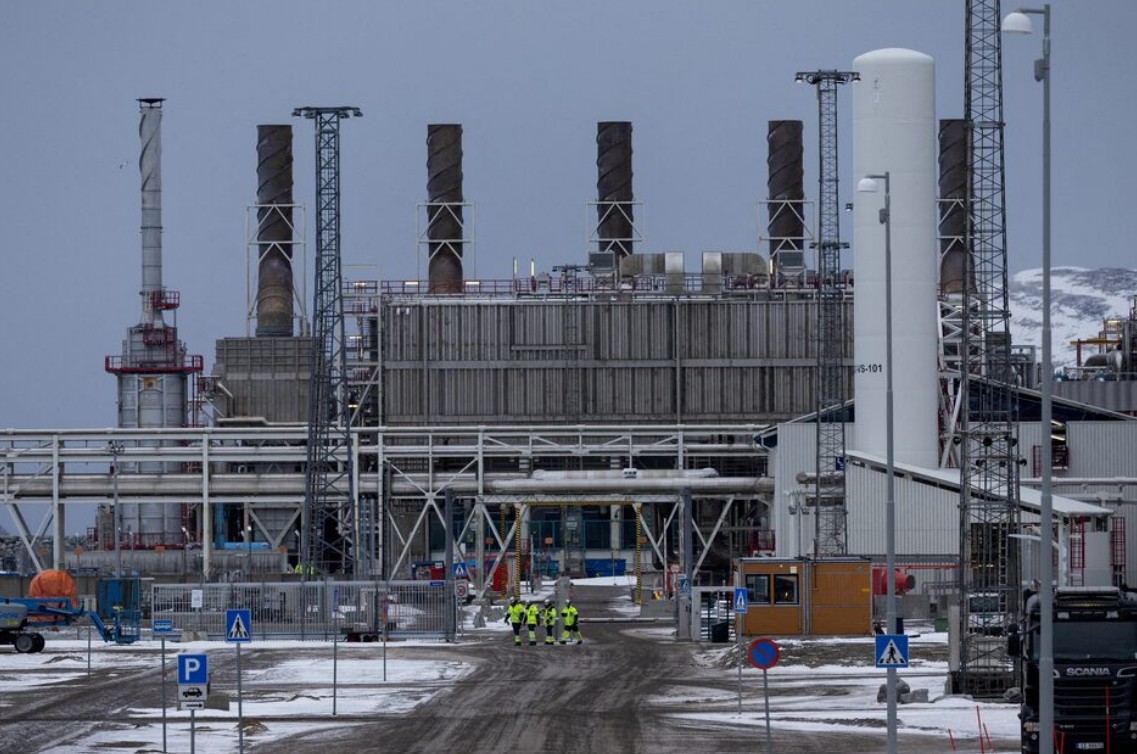
Второй — внеплановые технические работы на норвежском газоперерабатывающем заводе Корсте и ключевых офшорных месторождениях, сократившие трубопроводный экспорт.
Третий — начало отопительного сезона с 1 октября и прогнозы похолодания в Северо-Западной Европе с ближайших выходных.
Запасы: рекордно низкие
Хранилища ЕС заполнены на 73,1% по состоянию на 12 октября — это最低 уровень для этого времени года с 2011 года. Годом ранее показатель составлял 83%, а среднее за пять лет — около 90%.
Разрыв между странами критический. Польша заполнена на 99,1%, Италия — 88,3%, Франция — 86,1%, Испания — 76,3%. Германия — лишь 57%, Нидерланды и большинство стран Восточной Европы — около 50%. Брюссель установил цель в 90% к 1 ноября, но она уже недостижима.
Предупреждение ENTSOG
Европейская сеть операторов газотранспортных систем 8 октября опубликовала зимний прогноз, в котором выделила два сценария. Базовый предполагает, что существующей инфраструктуры достаточно для покрытия спроса, а к концу зимы запасы останутся на уровне около 30%.
При худшем сценарии — суровая зима, полное прекращение российского трубопроводного газа и дефицит СПГ — запасы могут упасть до 11%, а 12–15% спроса останутся необеспеченными.
«Европа входит в зиму с исторически низкими запасами на фоне более высоких и волатильных мировых цен на газ», — говорится в докладе ENTSOG.
Конкуренция с Азией
Европейское окно для пополнения запасов закрывается, тогда как конкуренция за СПГ с азиатскими покупателями растёт. Цены на СПГ в Северной Азии достигли почти трёхкратного уровня по сравнению с доконфликтным периодом, что заставляет европейских покупателей предлагать более высокие цены, чтобы перенаправить грузы из США и других регионов.
Позиция аналитиков
Игорь Юшков, ведущий эксперт Финансового университета и Фонда национальной энергетической безопасности, отмечает структурный характер проблемы: «При таких ценах предприятия, работающие на экспорт, станут неконкурентоспособными. То, что европейское руководство сейчас об этом говорит, — признание, что цены останутся высокими на долгий период».
Аналитики Reuters указывают, что Европа столкнётся как минимум с ещё одним годом высоких цен даже при урегулировании конфликта и мягкой зиме — из-за необходимости пополнять опустевшие хранилища. Нормализация рынка до доконфликтного уровня ожидается не раньше 2028 года.
Что это значит
Текущий рост цен — не разовый всплеск, а отражение структурного дефицита: Европа входит в зиму с наименьшими запасами за 15 лет, при ограниченных поставках СПГ и растущей конкуренции с Азией.
Если зима окажется холодной, ENTSOG не исключает падения запасов до 11% и физической нехватки газа для части потребителей. Даже при базовом сценарии Европа выйдет из отопительного сезона с опустошёнными хранилищами, что потребует масштабной закупки газа летом 2027 года — и, вероятно, удержит цены высокими и в следующем году.
Политическое решение — запуск «Северного потока — 2» — остаётся неприемлемым для Брюсселя, что сужает пространство для манёвра.