
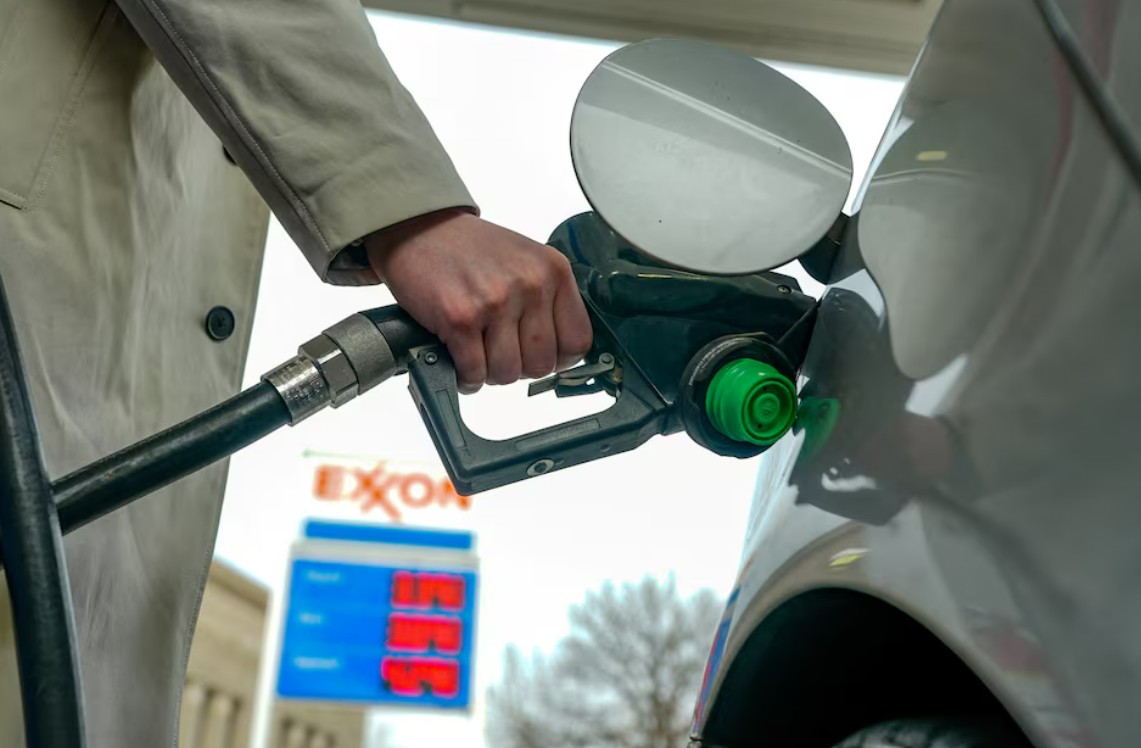
НЬЮ-ЙОРК (ИА Реалист). 22 сентября президент США Дональд Трамп заявил, что дал указание чиновникам администрации «не вывозить дизель» из страны в ответ на рост внутренних цен на дизтопливо до исторического максимума выше 6,50 доллара за галлон.
Это заявление ознаменовало драматический разворот политики Белого дома — в апреле 2026 года Белый дом обещал стать «ключевой линией жизни» для мира в период иранского конфликта, обеспечивая поставки «надёжной и достаточной энергии».
Реакция рынка: рекордная премия европейского дизеля
На заявление Трампа европейский рынок дизеля отреагировал мгновенно. Эталонные европейские фьючерсы на дизель в ходе утренних торгов в Лондоне выросли на 7% — до 1528 долларов за тонну, что эквивалентно более 200 долларам за баррель.
Премия дизеля к нефти Brent (так называемый крек-спред) подскочила выше 95 долларов за баррель, установив рекорд с 2011 года, когда Bloomberg начал вести соответствующие данные.
Министр энергетики США Крис Райт впоследствии выразил сомнение в целесообразности полного запрета, заявив, что «подход „всё или ничего“ в вопросе запрета экспорта дизеля точно не сработает». После этого фьючерсы на дизель откатились до 1494 долларов за тонну. Однако нервозность рынка не исчезла. По данным Bloomberg, крек-спред европейского дизеля остаётся важным источником глобального инфляционного давления, за которым внимательно следят центральные банки.
Зависимость Европы: доля США в поставках — около 20%
Европа зависит от импорта примерно на 20% своего спроса на дизель, и США стали крупнейшим зарубежным поставщиком. Данные Kpler показывают, что в августе Европа импортировала из США 506 тысяч баррелей дизеля в сутки. Американский экспорт дизеля в августе достиг рекордных примерно 1,6 млн баррелей в сутки, значительно превысив около 1 млн баррелей в сутки до начала иранской войны в феврале.
Бенедикт Джордж, руководитель европейского направления нефтепродуктов Argus Media, отмечает, что потеря американских поставок дизеля не приведёт к физической нехватке топлива на заправках, но цены существенно вырастут, поскольку они «очень чувствительны к ситуации с импортными поставками».
Наложение multiple кризисов
Европейский рынок дизеля сталкивается с тройным шоком предложения. Во-первых, фактическая блокада Ормузского пролива почти полностью прервала ближневосточные потоки нефтепродуктов. Во-вторых, Украина продолжает наносить удары по российским нефтеперерабатывающим заводам, а Москва планирует продлить запрет на экспорт большей части дизеля после конца сентября.
В-третьих, Saudi Aramco уведомила как минимум два европейских НПЗ о невозможности поставок сырой нефти по долгосрочным контрактам в октябре из-за атаки на её ключевой трубопровод к Красному морю.
Анализ Европейской комиссии показывает, что скачок маржи нефтепереработки (крек-спреда) является ключевым драйвером роста цен на дизель. На третьей неделе сентября вклад маржи нефтепереработки в розничную цену дизеля в еврозоне составил около 0,41 евро за литр — 19% розничной цены. Это означает, что даже при снижении цен на сырую нефть европейские розничные цены на топливо останутся под давлением, пока мощности нефтепереработки не восстановятся полностью.
Европейские цены на дизель бьют рекорды
Согласно данным Европейской комиссии, средняя цена дизеля в ЕС достигла исторического максимума в 2,23 евро за литр, а 19 стран-членов, включая Германию, Францию и Италию, установили рекорды с начала статистики в 2005 году. Самые высокие цены — в Дании и Финляндии (2,56 евро за литр), в Германии — 2,46 евро, во Франции и Бельгии — около 2,40 евро.
В Италии цена дизеля составляет около 2,30 евро за литр — выше среднего по ЕС. В Великобритании цена дизеля достигла 197,75 пенса за литр, всего на 1 пенс ниже рекорда в 199,09 пенса, установленного в июне 2022 года.
На американском рынке средняя розничная цена дизеля 20 сентября выросла до 6,505 доллара за галлон, рост только за сентябрь превысил 87 центов. В Калифорнии средняя цена дизеля достигает 7,98 доллара за галлон.
Практические последствия запрета
Аналитики отмечают, что полный запрет вызовет серьёзные цепные последствия. Юджин Линделл, руководитель анализа нефтепродуктов консалтинговой компании FGE NexantECA, предупреждает, что глобальные цены на дизель могут вырасти до 350 долларов за баррель.
«Европа попытается заместить американские поставки, поднимая цены, но Латинская Америка тоже будет конкурировать за ту же партию дизеля. Это жизненно важная артерия латиноамериканской экономики, и такие страны, как Бразилия, не могут позволить себе остаться без дизеля», — заявил он.
Американский институт нефти (API) в своём отчёте отмечает, что глобально ежедневно морским путём торгуется около 8 млн баррелей дизеля, из которых США поставляют около 1,5 млн баррелей — примерно 20%. «Изъятие такого объёма топлива с мирового рынка усугубит глобальный кризис нефтепереработки, который и приводит к росту внутренних цен в США».
Руководители американской нефтяной отрасли решительно выступают против запрета, предупреждая администрацию Трампа, что попытка изолировать американских потребителей от мировых цен даст серьёзный обратный эффект. Рост международных цен на дизель повысит стоимость многих импортируемых в США товаров, дополнительно усиливая инфляцию.
Политическая игра и перспективы
Дискуссия о запрете разворачивается на фоне приближающихся промежуточных выборов в США. Высокие цены на топливо стали политическим риском для Трампа, чья Республиканская партия пытается сохранить контроль над Конгрессом на выборах 3 ноября.
Часть республиканцев требует оставить американское топливо на внутреннем рынке в преддверии зимы и выборов, однако, по сообщениям, среди республиканцев в Сенате существуют разногласия.
Аналитик инвестиционного банка Panmure Liberum Эшли Келти отмечает, что запрет «политически выглядит правильно, но не был глубоко продуман, поскольку его inherent экономические слабости могут сделать эффект политики обратным». Он предупреждает, что цена дизеля в Великобритании может вырасти до 2,50 фунта за литр и выше, поскольку страна поддерживает лишь несколько дней запаса дизеля, а около 60% дорожного топлива приходится на дизель.
Линделл считает, что США не введут полный запрет, поскольку удар будет слишком сильным. Однако, если администрация Трампа всё же решится на это, он надеется, что правительства других стран и Международное энергетическое агентство быстро организуют высвобождение стратегических запасов дизеля для стабилизации рынка.
Джордж из агентства Argus Media, в свою очередь, отмечает, что благодаря масштабному высвобождению США сырой нефти в период иранского конфликта европейские нефтеперерабатывающие заводы работали на полную мощность, и «Европа не столкнулась с физической нехваткой и не исчерпала запасы дизеля; до сих пор удивительно, насколько мало израсходованы европейские резервы».
Фокус рынка — будет ли запрет полным или частичным. Одним из возможных компромиссов является ограничение экспорта до довоенного уровня — около 1 млн баррелей в сутки, что означает удержание примерно 600 тысяч баррелей в сутки.
Однако аналитики отмечают, что частичный запрет соответственно даст и меньший эффект для внутренних цен, а географическое распределение американских нефтеперерабатывающих мощностей — избыток сосредоточен на побережье Мексиканского залива, а дефицит — на восточном и западном побережьях — дополнительно ограничивает эффективность политики.