
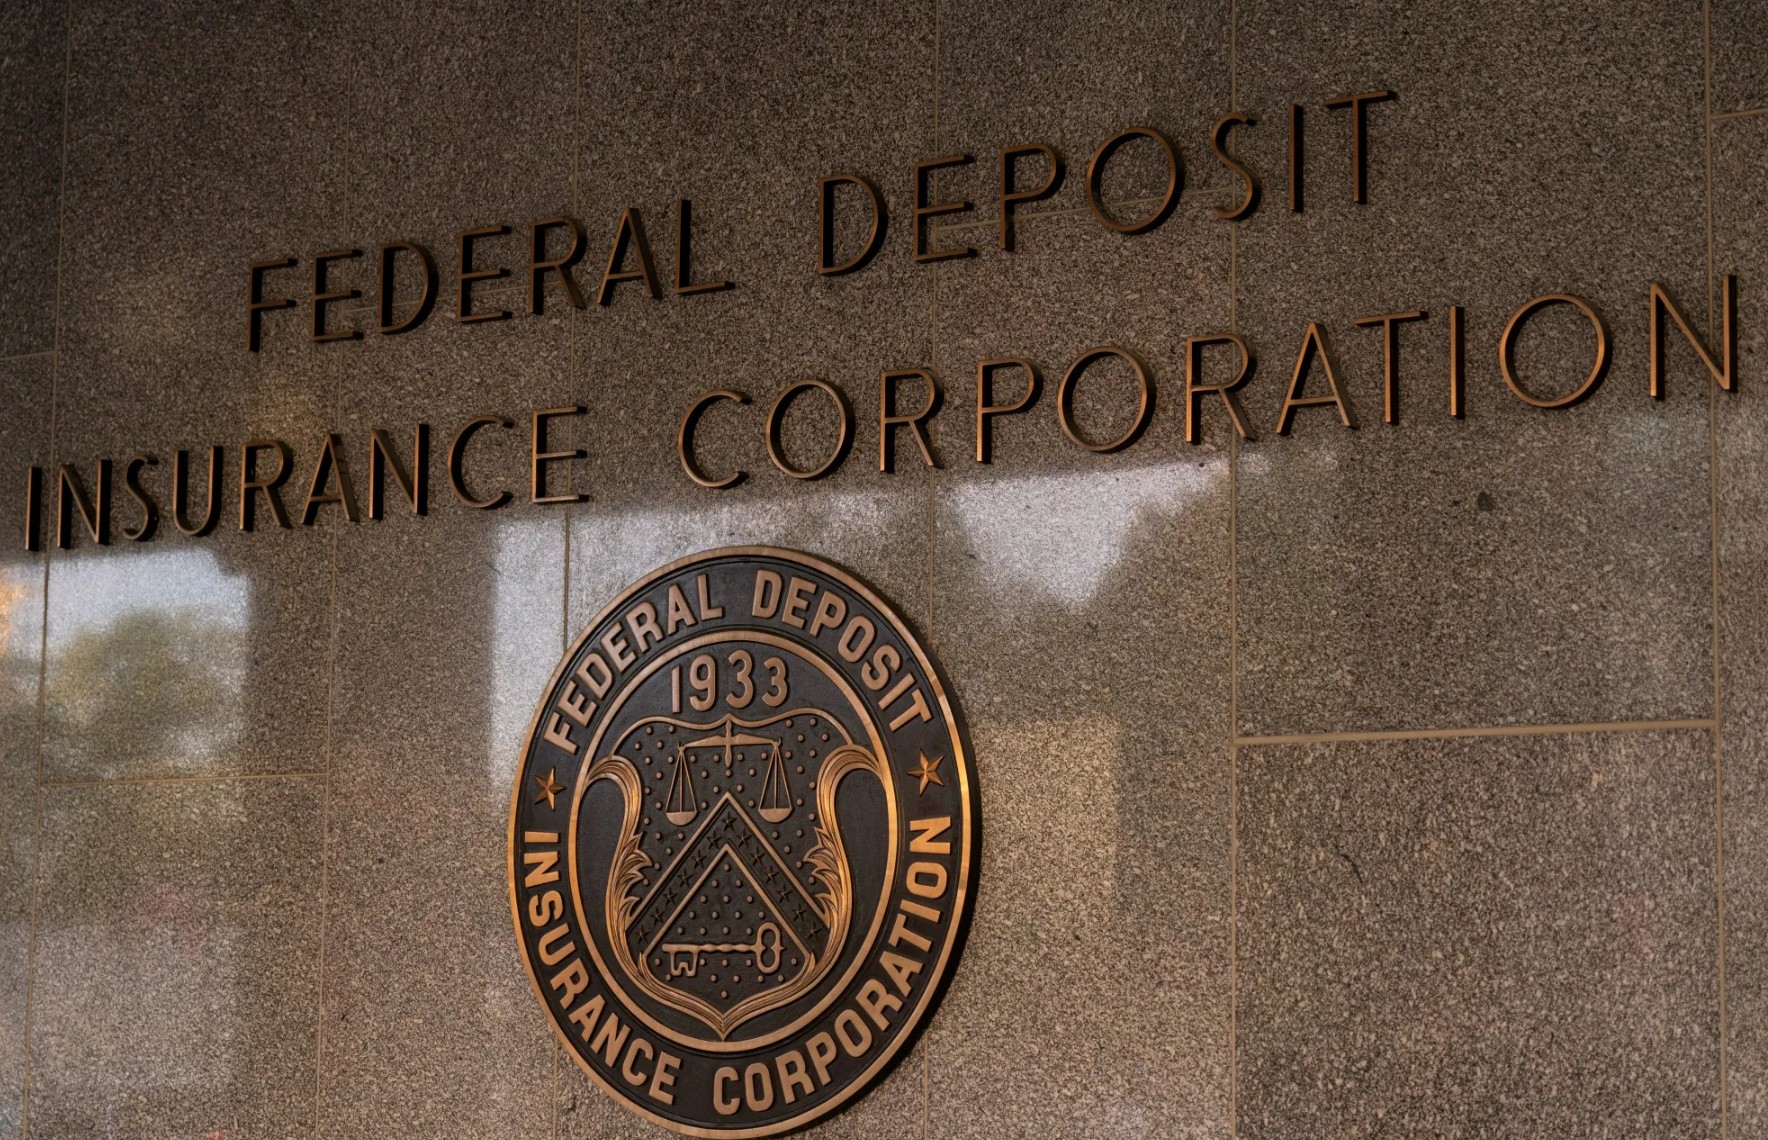
ВАШИНГТОН (ИА Реалист). На протяжении почти столетия американские вкладчики полагались на FDIC, гарантирующую их сбережения. Банки платят взносы в резервный фонд FDIC, причём крупнейшие и наиболее рискованные вносят больше всех.
Когда резерв опускается ниже установленного законом минимума — как во время пандемии COVID-19 или после краха банков в 2023 году, — FDIC требует более высоких платежей или специальных сборов. Сейчас фонд находится на самом высоком уровне за десятилетия, и FDIC предложила смягчить требования.
Предложение FDIC состоит из трёх частей. Первая разумна: повышение порога активов, разделяющего «малые» и «крупные» банки, с $10 млрд (установленных два десятилетия назад) до $30 млрд.
Однако сложнее обосновать две другие части: малые банки получат снижение базовых ставок на два базисных пункта, а крупные — на один пункт, причём вторая скидка будет зависеть от их способности предоставить FDIC доступ к критическим данным и системам.
Логика ясна: фонд пополнен, банкам следует позволить оставить больше денег для кредитования и других экономически полезных целей. А с лучшими данными FDIC, возможно, сможет предотвратить проблемы, с которыми столкнулась при управлении крахом Silicon Valley Bank в 2023 году.
Однако у предложения есть два основных недостатка.
Кибербезопасность: слабое звено регулятора
Первый — кибербезопасность. Хотя банки серьёзно относятся к киберрискам, того же нельзя всегда сказать об их надзорных органах. Утечка в Управлении контролёра денежного обращения, раскрытая в прошлом году, позволила злоумышленникам получить доступ к десяткам тысяч электронных писем, некоторые из которых содержали особо чувствительные надзорные данные.
Это побудило несколько крупных банков прекратить обмен информацией с регулятором. Отчёт генерального инспектора FDIC, опубликованный в прошлом месяце, выявил значительные слабости в возможностях агентства по обнаружению инцидентов и реагированию на них. Другие федеральные регуляторы давно сталкиваются с аналогичными проблемами.
Если FDIC продолжит реализацию этого предложения, было бы разумно приостановить любые требования по доступу к данным до тех пор, пока агентство не сможет убедительно укрепить собственную защиту и создать архитектуру системы, минимизирующую риски и учитывающую опасения банков.
Скорость изъятия депозитов: урок 2023 года
Однако есть и вторая, более серьёзная проблема, которая должна заставить FDIC пересмотреть всё предложение. Крах банков в 2023 году продемонстрировал скорость, с которой могут быть изъяты депозиты, — опасность, которая может ускориться с появлением новых технологий, таких как стейблкоины и агентный ИИ.
Растущая доходность облигаций, геополитические конфликты и высокий уровень левериджа добавляют нестабильности. Регуляторы, тем временем, ускоряют выдачу новых банковских лицензий, упрощают доступ к страхованию вкладов и снижают требования к капиталу.
В совокупности это плохой момент для ослабления огневой мощи страхового фонда. При стольких рисках на горизонте — и с учётом того, что банки процветают и, следовательно, могут позволить себе взносы, — агентству следует отказаться от этого предложения и сохранить текущие ставки сборов. В конце концов, как только фонд превысит установленный агентством коэффициент резервирования в 2% застрахованных депозитов, снижение ставок вступит в силу автоматически.
Цель должна состоять в том, чтобы фонд мог справляться с банкротствами банков, не требуя более высоких взносов в кризис, когда отрасль может позволить их себе меньше всего. Как сказал один бывший президент: «Время чинить крышу — пока светит солнце».
Ключевые параметры предложения FDIC
| Параметр | Значение |
| Текущий порог «малых» и «крупных» банков | $10 млрд (установлен ~20 лет назад) |
| Предлагаемый порог | $30 млрд |
| Снижение ставок для малых банков | 2 базисных пункта |
| Снижение ставок для крупных банков | 1 базисный пункт (+1 при доступе к данным) |
| Целевой коэффициент резервирования | 2% застрахованных депозитов |
| Текущий уровень фонда | Максимум за десятилетия |
Три вопроса определяют судьбу предложения FDIC: хватит ли агентству кибербезопасности, чтобы банки доверили ему свои системы; удастся ли сохранить баланс между кредитованием и защитой вкладчиков; и не повторит ли FDIC ошибки 1980-х. Ответы — по мере публикации новых данных о банковском секторе.