
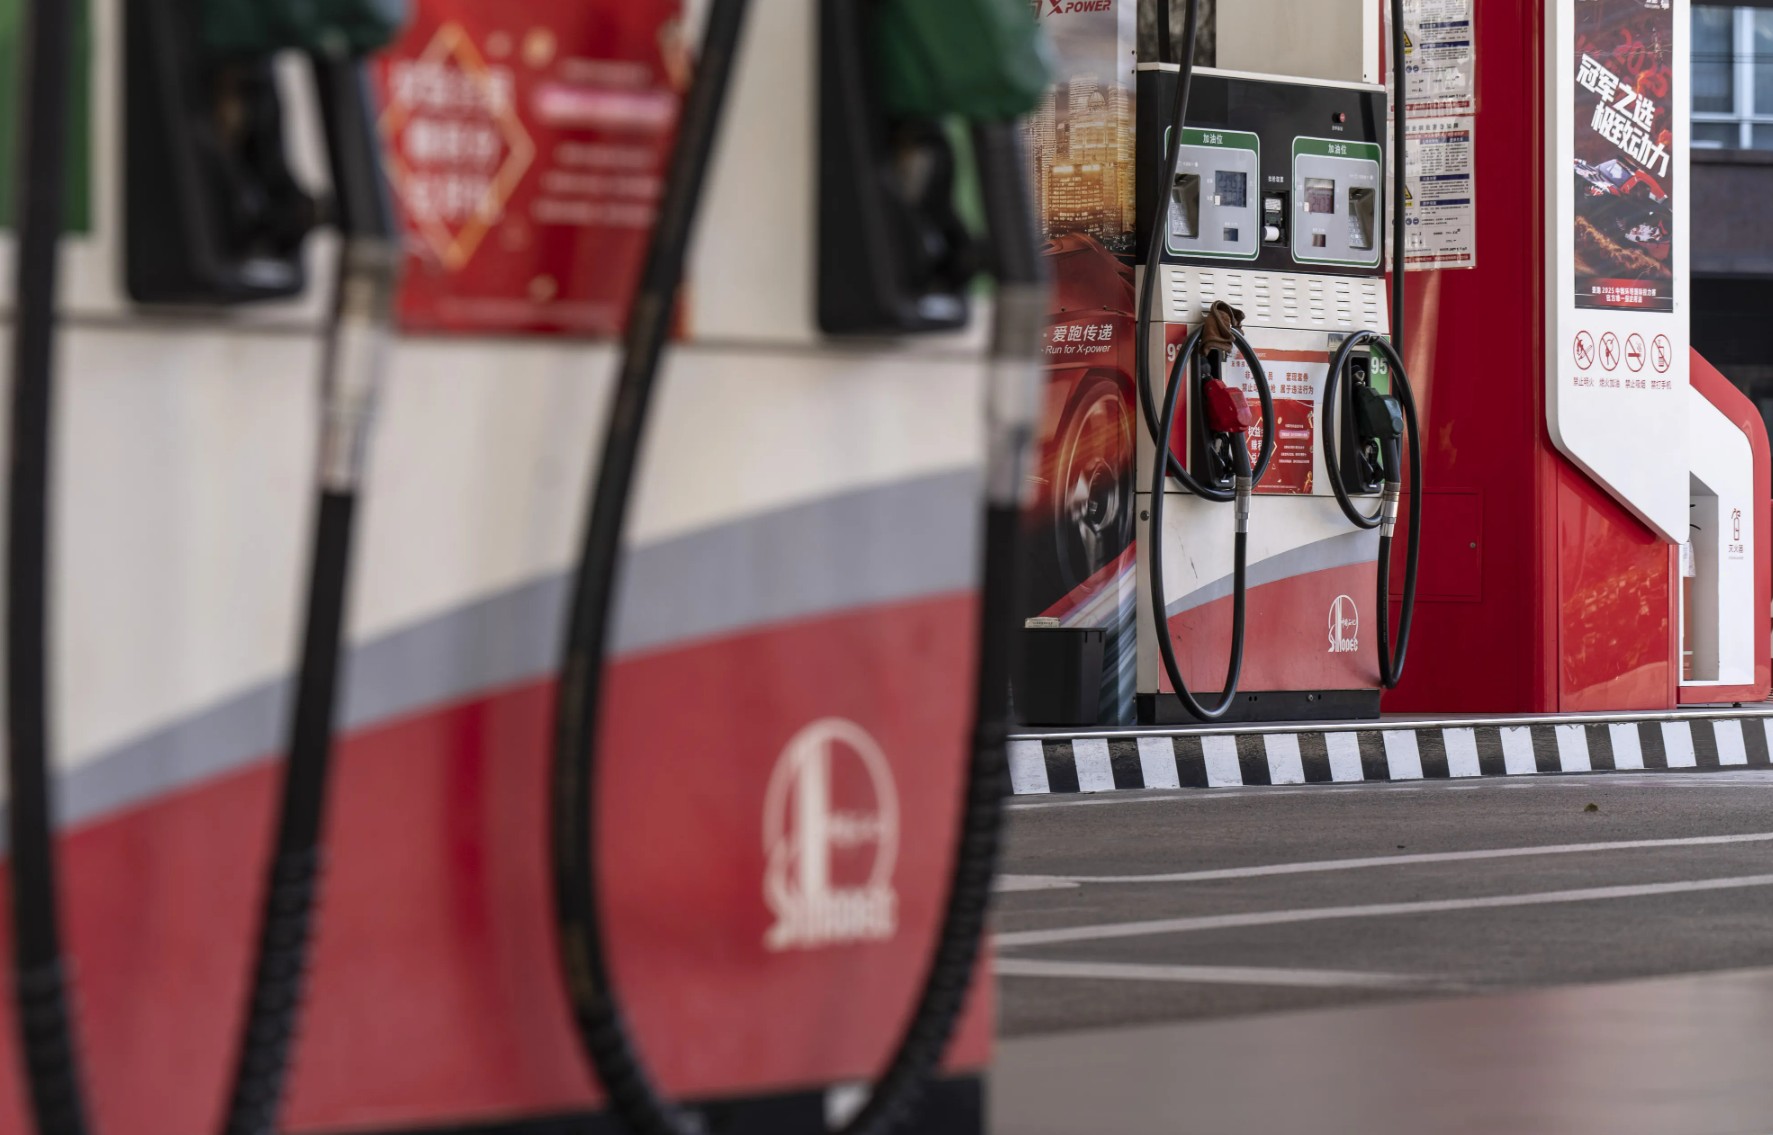
ПЕКИН (ИА Реалист). Китай, крупнейший в Азии «балансирующий» поставщик нефтепродуктов, готовится к резкому сокращению экспорта дизельного топлива. По данным Energy Aspects, государственные НПЗ уменьшат зарубежные поставки в ноябре, поскольку коммерческие запасы дизеля упали до 11,1 млн тонн (около 83 млн баррелей) к концу октября — минимального уровня с 2011 года, когда консалтинговая компания Oilchem начала вести статистику.
Масштаб сокращения
Energy Aspects понизила прогноз ноябрьского экспорта дизеля на 400 тыс. тонн, до 580 тыс. тонн в заметке от 5 ноября. При этом аналитики допускают «повышательные корректировки», поскольку НПЗ стремятся поддерживать высокие объёмы поставок в расчёте на ослабление внутреннего спроса с середины ноября.
По оценкам пяти торговых и отраслевых источников Reuters, общий объём экспорта дизеля в ноябре может составить менее 800 тыс. тонн — минимальный показатель с июля. На данный момент китайские НПЗ реализовали лишь около 500 тыс. тонн дизеля с отгрузкой в ноябре, и окончательные договорённости по второй половине месяца ещё не оформлены.
Причины: истощение запасов после летнего всплеска
Сокращение стало следствием политики, проводившейся в предыдущие месяцы. После смягчения экспортных ограничений в июле китайские НПЗ резко нарастили зарубежные поставки: в августе экспорт дизеля достиг 1,33 млн тонн, в сентябре — 1,8 млн тонн, что привело к истощению внутренних резервов. С февраля, когда разразилась война США, Израиля и Ирана, Китай неоднократно ужесточал и ослаблял контроль над экспортом, требуя от НПЗ ежемесячных разрешений для приоритетного обеспечения внутреннего рынка.
Дополнительное давление оказали устойчивый внутренний спрос и более низкие, чем ожидалось, объёмы нефтепереработки. Оптовые цены на дизель в провинции Шаньдун превысили 10 тыс. юаней за тонну — максимум с 2018 года.
Внутренний рынок: рационирование и привязка к бензину
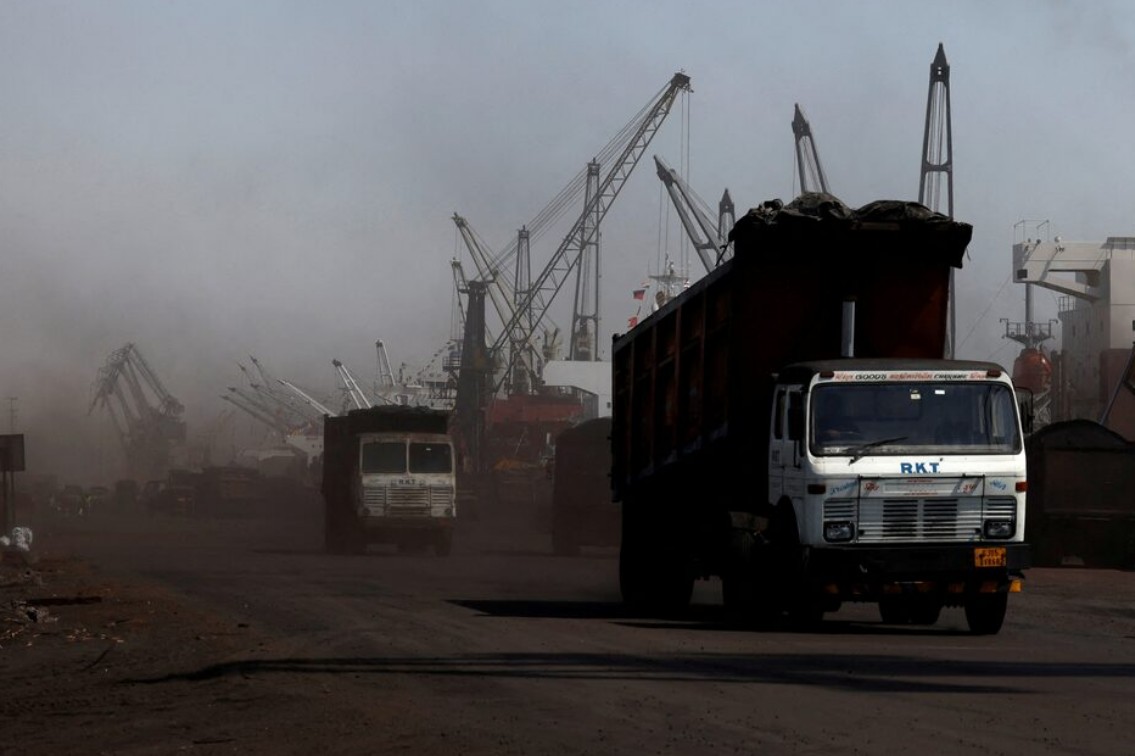
Дефицит уже ощущается на местах. Китайские НПЗ в последнюю неделю ограничивали продажи дизеля крупным внутренним потребителям и дилерам, а в некоторых случаях привязывали продажу каждой тонны дизеля к трём тоннам бензина, чтобы максимизировать маржу на фоне слабого спроса на бензин. Водители грузовиков в Гуандуне, Хэбэе, Хубэе, Шаньдуне, Фуцзяне, Чжэцзяне и Внутренней Монголии сообщали в соцсетях о рационировании продаж на заправках, а некоторые не могли получить топливо.
Квоты и перспективы
Несмотря на сокращение, Пекин ранее расширил экспортные квоты: в четвёртом квартале доступный объём составил 20,44 млн тонн, что на 44% больше, чем годом ранее. Более того, в конце октября был выпущен редкий четвёртый пакет квот, доведя годовой лимит до 42 млн тонн — на 6% выше прошлогоднего. Однако, как отмечает GL Consulting, дополнительный объём квот «не гарантирует немедленного роста физических поставок»: ноябрьский план изначально предполагал снижение месяц к месяцу.
Предварительный план экспорта нефтепродуктов на ноябрь, по данным Mysteel OilChem, составляет около 5,17 млн тонн, что на 32,9% больше октября, однако эта цифра охватывает все категории — бензин, дизель и авиакеросин, а не только дизель. GL Consulting считает полную приостановку экспорта дизеля маловероятной, учитывая доступность сырья, гибкость НПЗ и ограниченный рост внутреннего спроса.
Ноябрьское сокращение экспорта дизеля из Китая — это не разворот политики, а неизбежная корректировка после чрезмерно активных летних поставок, истощивших внутренние резервы. Китай балансирует между ролью ключевого поставщика на азиатском рынке и необходимостью гарантировать собственные запасы перед зимним сезоном.
Расширение квот при одновременном сокращении физических отгрузок показывает, что формальные разрешения сами по себе не создают баррели: на рынок влияют реальные запасы, маржа и логистика. Ключевой вопрос — сохранится ли дефицит после середины ноября, когда, по ожиданиям, внутренний спрос ослабнет, или сокращение поставок окажется более глубоким, чем предполагают текущие прогнозы.
Для азиатских покупателей, привыкших к китайскому дизелю как к «предохранительному клапану», это означает необходимость искать альтернативные источники и закладывать в планы повышенную волатильность.