
БАНГКОК (ИА Реалист). 14 сентября министр энергетики и минеральных ресурсов Омана Салим аль-Ауфи на конференции Gastech в Бангкоке заявил, что продолжающийся несколько месяцев конфликт в Персидском заливе продолжает нарушать транспортировку газа, и необходимо срочно найти альтернативные маршруты, позволяющие транспортировать СПГ в обход Ормузского пролива.
«Мы должны найти другие варианты экспорта, — заявил аль-Ауфи на конференции. — Будь то транспортировка на север, или через Оман, или через Йемен. Необходимо диверсифицировать каналы вывоза ресурсов».
Заявление прозвучало на фоне того, что Национальная нефтяная компания Абу-Даби рассматривает возможность строительства нового объекта по экспорту СПГ за пределами Ормузского пролива. Оман в настоящее время эксплуатирует завод по экспорту СПГ на востоке страны, который не требует прохождения через Ормузский пролив.
Пролив заблокирован: глобальные поставки СПГ под системным ударом
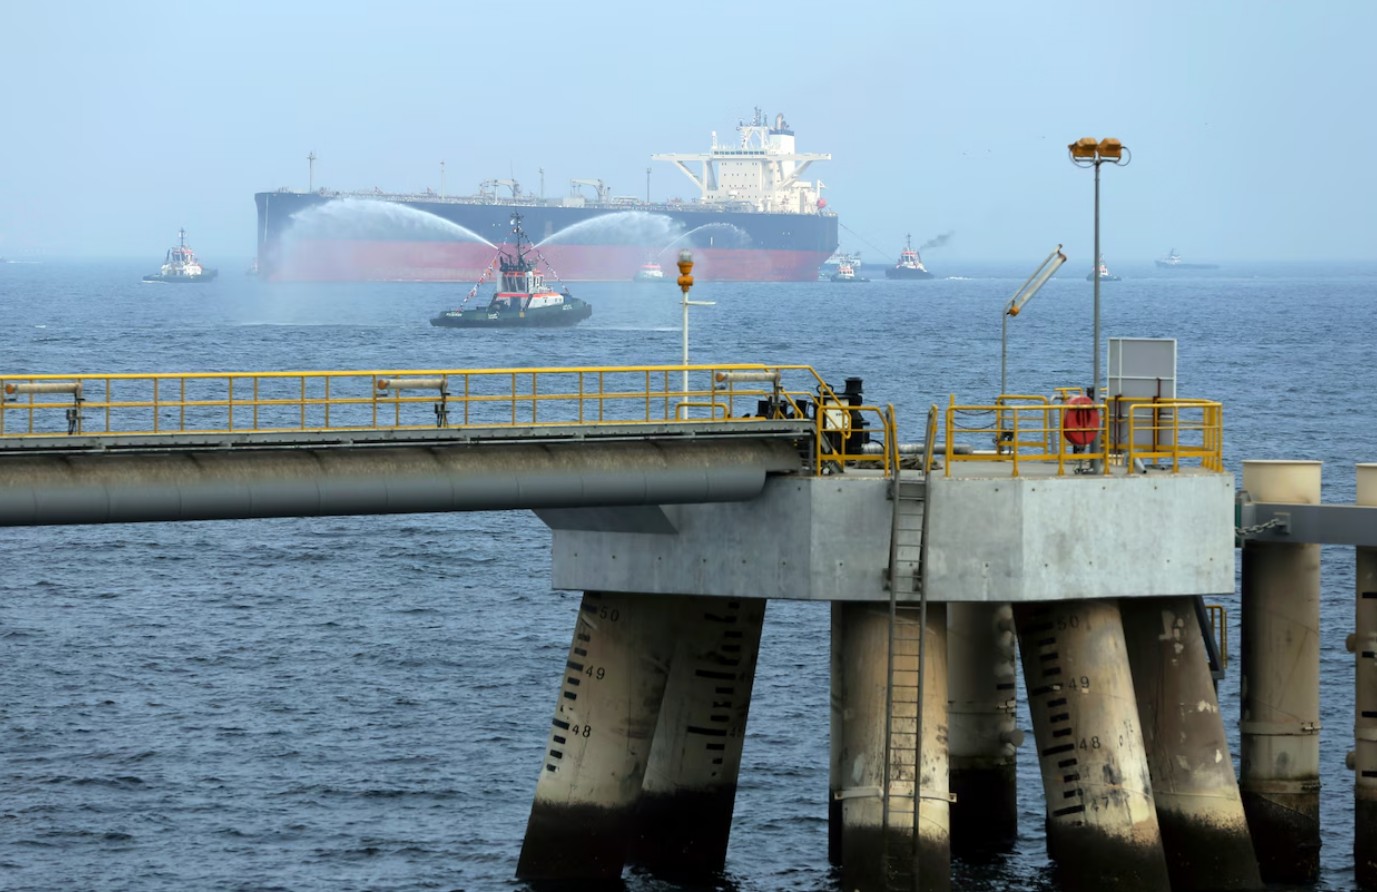
Ормузский пролив является единственным морским каналом для экспорта СПГ из Катара и ОАЭ. В обычных условиях через этот маршрут проходит около пятой части мировых поставок сжиженного природного газа. С момента эскалации конфликта 28 февраля экспорт СПГ из Катара и ОАЭ практически остановился.
Согласно последнему отчёту Форума стран — экспортёров газа, в период с марта по июнь более 300 партий катарского СПГ и около 20 партий из ОАЭ не дошли до международных рынков. Около 160 танкеров-газовозов оказались заблокированными в Заливе или были вынуждены встать на якорь в Оманском заливе, что ограничило доступный тоннаж на спотовом рынке.
Shell в своём «Обзоре СПГ за 2026 год» отмечает, что перебои с транспортировкой через Ормузский пролив привели к отсечению около пятой части мировых месячных поставок СПГ.
Компания указывает, что если транспортировка через пролив восстановится летом, мировая торговля СПГ в 2026 году может остаться на уровне прошлого года; однако если пролив останется закрытым на несколько недель, поставки могут столкнуться с редким годовым сокращением.
Стоимость перевозки взлетела: страховка достигает 10–20% стоимости груза
Перебои в судоходстве подтолкнули стоимость транспортировки СПГ к максимумам со времён энергетического кризиса 2022 года. По данным, собранным агентством Anadolu, суточная ставка фрахта газовозов с трёхтопливными дизель-электрическими двигателями выросла с 5 000 долларов в начале февраля до 235 000 долларов в начале марта, а среднемесячная ставка — с 18 000 до 108 000 долларов. Средняя суточная ставка паротурбинных судов выросла с 3 000 до 50 000 долларов.
Цены на судовое топливо в марте выросли на 73% в месячном выражении, превысив 800 долларов за тонну — максимум с пика кризиса 2022 года. Страховые премии за военные риски выросли с примерно 0,25% стоимости корпуса судна до конфликта до 5–10% для рейсов через Ормузский пролив.
Для газовоза стоимостью 250 млн долларов стоимость страховки за один проход достигает 25 млн долларов. Для отдельных рейсов страховые премии временно достигали 10–20% стоимости груза.
Стоимость доставки выросла соответственно. Расходы на транспортировку СПГ с побережья Мексиканского залива США в Юго-Западную Европу выросли с 0,6 доллара за миллион британских тепловых единиц во втором квартале 2025 года до 1,1 доллара за аналогичный период 2026 года.
Стоимость транспортировки через Панамский канал в Северо-Восточную Азию выросла с 1,6 доллара в июле 2025 года до почти 5 долларов в марте 2026 года, а доля фрахта в цене поставки увеличилась с 13% до примерно 25%.
Положение Катара: порожние рейсы и застрявшие грузы
Данные отслеживания судов показывают, что Катар возвращает порожние газовозы в Оманский залив, вероятно, готовясь к возобновлению экспорта через Ормузский пролив. Шесть порожних судов, связанных с Катаром, находятся в Оманском заливе или на пути к нему, ещё одно недавно прошло через Ормузский пролив.
Однако с момента атаки на одно из судов в конце июля экспорт Катара практически полностью остановился. В настоящее время 15 газовозов остаются заблокированными за Ормузским проливом с катарским газом на борту, ещё два находятся на загрузке в экспортном терминале Рас-Лаффан. Месяцы перебоев постепенно истощили доступные порожние суда.
Перебои с экспортом Катара заставляют покупателей в Азии и Европе искать альтернативные поставки, поддерживая высокие цены на СПГ. Любое возобновление экспорта будет встречено с одобрением в чувствительных к ценам странах Южной Азии, которые сталкиваются с дефицитом и отключениями электроэнергии.
Региональные последствия и долгосрочные перспективы
Чрезмерная зависимость большинства стран Залива от единственного водного пути обнажилась в ходе этого конфликта, побуждая их ускоренно искать обходные решения. Призыв Омана отражает эту срочность, однако создание альтернативных маршрутов требует времени и значительных инвестиций.
Форум стран — экспортёров газа прогнозирует, что к 2030 году в мире будет добавлено около 250 млн тонн в год мощностей по сжижению СПГ, почти половина из которых сосредоточена на побережье Мексиканского залива США, что может усилить давление на Панамский канал и более длинные альтернативные маршруты.
Shell ожидает, что к 2050 году мировой спрос на СПГ вырастет почти до 700 млн тонн в год, что примерно на 65% выше уровня 2025 года. Ожидается, что Южная и Юго-Восточная Азия будут обеспечивать около 40% мирового импорта СПГ, однако способность этих регионов воспользоваться новыми поставками будет зависеть от импортной инфраструктуры, включая мощности по регазификации и трубопроводные соединения.