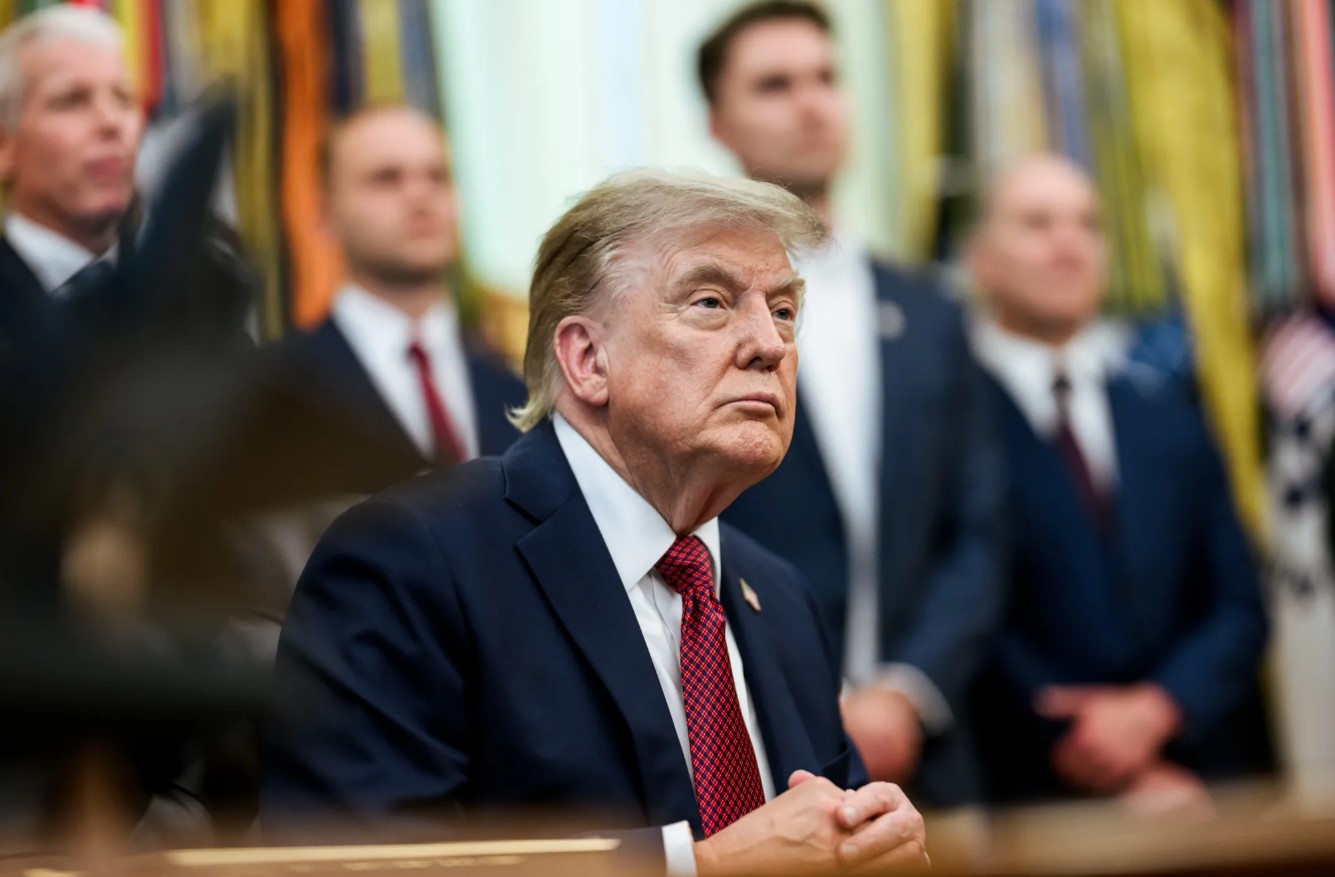

НЬЮ-ЙОРК (ИА Реалист). 27 сентября президент США Дональд Трамп однозначно отклонил «семидневный план прекращения огня», переданный Ираном через катарских посредников, заявив: «Я отвергаю их соглашение», и утверждая, что США «полностью контролируют Ормузский пролив».
Это заявление быстро развернуло снижение цен на нефть, наметившееся в пятницу: в ходе азиатских торгов в понедельник Brent вырос на 1,8% до 106,19 доллара за баррель, WTI — на 1,0% до 93,34 доллара.
План Ирана
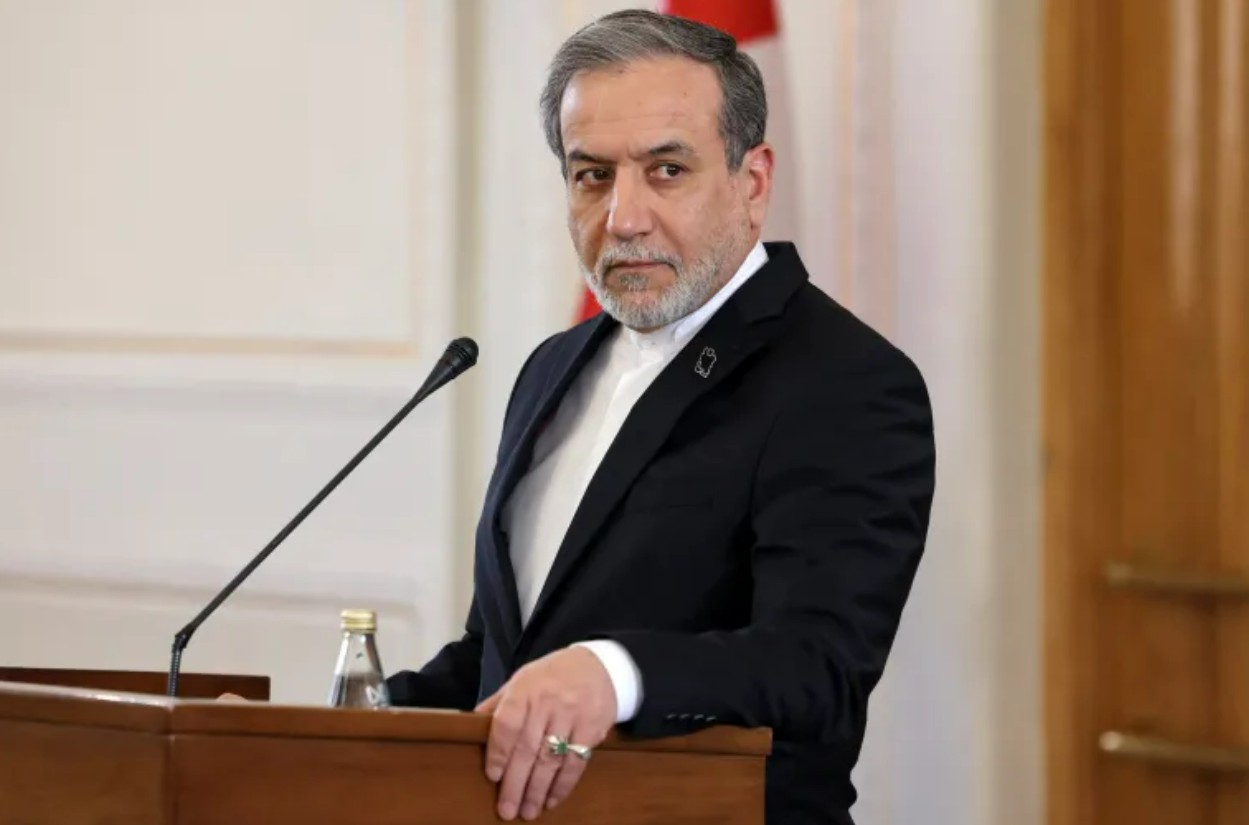
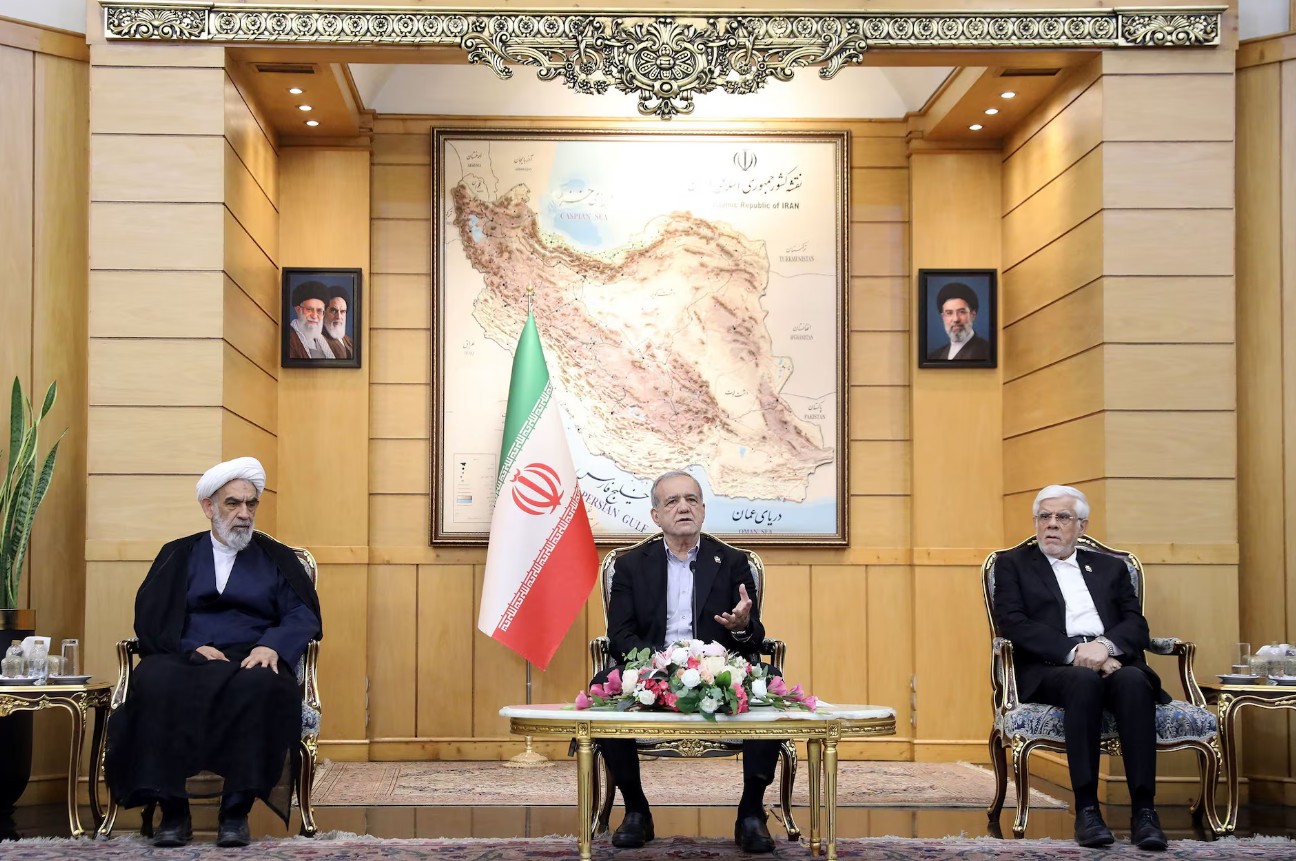
Министр иностранных дел Ирана Аббас Арагчи в кулуарах Генеральной Ассамблеи ООН раскрыл содержание плана: США в течение семи дней должны выполнить ряд условий — прекратить враждебные действия на всех фронтах (включая Ливан), снять морскую блокаду иранских портов, разморозить замороженные иранские активы, отменить санкции на иранскую нефть.
В обмен Иран на седьмой день вновь откроет Ормузский пролив и запустит более широкие переговоры, которые могут включать ядерный вопрос.
Арагчи заявил: «Если американская сторона искренне намерена достичь соглашения и вновь открыть пролив, сейчас всё уже готово».
Ответ Трампа
Трамп в Truth Social опубликовал карту Ормузского пролива с подписью «Пролив Трампа» (Trump Strait). Он заявил журналистам, что Иран «хочет заключить соглашение и немедленно открыть пролив, потому что терпит столь серьёзное поражение», но «это соглашение меня не устраивает».
По данным The Wall Street Journal со ссылкой на американских чиновников, Трамп в частном порядке сообщил помощникам, что ожидает возобновления бомбардировок после промежуточных выборов в ноябре. Однако впоследствии в интервью Axios Трамп заявил, что по-прежнему ожидает участия американских переговорщиков в дополнительных обсуждениях на этой неделе.
Реакция рынка
Наряду с ростом цен на нефть выросла доходность глобальных облигаций. По данным Bloomberg, средняя доходность мировых облигаций на прошлой неделе превысила 4% — впервые с 2007 года. После возобновления торгов фондовый индекс Сеула упал более чем на 2%, снижение одновременно произошло в Токио, Шанхае, Маниле, Бангкоке и Джакарте.
Стивен Иннес из Quintex Intel прокомментировал: «Нефть выросла, азиатские акции ослабли, и кратковременная передышка на мировом рынке фиксированной доходности в пятницу внезапно выглядит скорее как перерыв в середине спектакля, а не как его окончание».
Противоречивые сигналы по предложению
Несмотря на дипломатический тупик, подталкивающий нефть вверх, на стороне предложения появились некоторые признаки улучшения. Предварительные данные Kpler показывают, что экспорт сырой нефти из основных ближневосточных стран-производителей в сентябре восстановился до 12,8 млн баррелей в сутки — максимума с момента начала войны в феврале.
Саудовская Аравия и ОАЭ увеличили объёмы экспорта. Объём перевозок через Ормузский пролив в этом месяце, по прогнозам, достигнет около 7,4 млн баррелей в сутки.
Однако продолжающиеся атаки хуситов на Саудовскую Аравию по-прежнему создают риск. Возглавляемая Саудовской Аравией коалиция 26 сентября заявила, что перехватила две баллистические ракеты и два беспилотника.
Проблема дизеля
Давление на рынке нефтепродуктов сохраняется. Аналитики ANZ отмечают: «Нефтепродукты остаются точкой напряжения; рекордные цены на дизель в США усиливают инфляционные риски и вновь разжигают дебаты о возможных экспортных ограничениях». Любые ограничения на экспорт американского дизеля ужесточат предложение за пределами США, и европейские цены отреагируют на перспективу сокращения американских поставок.
Оценка
Отказ Трампа делает краткосрочное дипломатическое урегулирование американо-иранского конфликта маловероятным, а геополитическая премия в цене нефти вновь растёт. Однако восстановительный рост ближневосточного экспорта и увеличение объёмов перевозок через Ормузский пролив отчасти смягчают шок предложения.
Фокус рынка сместится к тому, действительно ли американские переговорщики вернутся за стол переговоров на этой неделе, и выполнит ли Трамп свою угрозу возобновить бомбардировки после промежуточных выборов. До прояснения ситуации Brent, как ожидается, будет колебаться в диапазоне 100–110 долларов, а инфляционное давление продолжит передаваться на глобальные рынки облигаций и ожидания по политике центральных банков.