
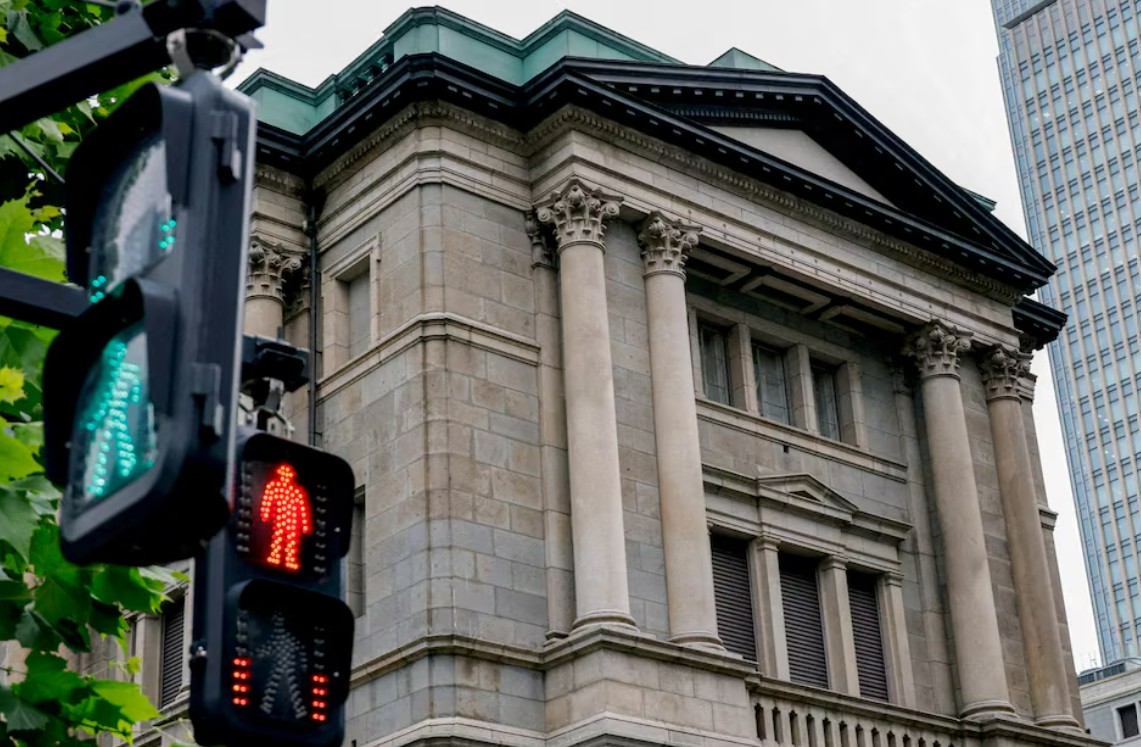
ТОКИО (ИА Реалист). Ключевое изменение риторики Уэды заключается в том, что если раньше краткосрочная политика была нацелена на «подтягивание базовой инфляции с уровня ниже 2% к 2%», то теперь приоритет сместился к «управлению рисками превышения базовой инфляцией отметки 2%».
Этот сдвиг уже просматривался в протоколе июльского заседания, опубликованном в понедельник.
Несколько членов совета тогда отметили, что Банку Японии необходимо уделять больше внимания рискам ускорения инфляции. Один из них прямо заявил: «Рынок ожидает, что Банк Японии будет повышать ставку примерно раз в полгода, но, учитывая, что базовая инфляция уже близка к 2%, а риски её роста усиливаются, фактический темп повышения может оказаться быстрее».
Другой предупредил: «Риск дальнейшего ожидания уже нельзя игнорировать — если инфляционные риски реализуются, экономика может заплатить огромную цену».
На пресс-конференции Уэда также отметил, что не исключает ни повышения на 50 базисных пунктов, ни серии последовательных повышений — конкретные шаги будут зависеть от инфляционной динамики.
Источники инфляционного давления: нефть, спрос на ИИ и слабая иена
В заявлении Банка Японии названы три основных фактора риска ускорения инфляции: рост цен на энергоносители из-за ситуации на Ближнем Востоке, расширение спроса, связанного с искусственным интеллектом, и колебания курса иены.
Рост нефтяных котировок, вызванный конфликтом на Ближнем Востоке, уже транслируется в издержки японского импорта. Уэда указал, что «происходит вторичный рост цен» — давление распространяется на широкий круг товаров. Ослабление иены дополнительно усиливает импортируемую инфляцию, хотя ожидания сентябрьского повышения ранее помогли иене несколько отойти от многодесятилетних минимумов. Однако после объявления решения иена, вопреки ожиданиям, ослабла до 157,3 за доллар.
По данным Министерства внутренних дел и коммуникаций Японии, опубликованным 18 сентября, базовый индекс потребительских цен (без свежих продуктов) в августе вырос на 1,7% в годовом выражении — чуть ниже июльских 1,8%. Однако экономист NLI Research Institute Тaro Saito ожидает, что по мере ослабления эффекта субсидий на коммунальные услуги базовый CPI может превысить 2% уже в октябре и достичь 3% к концу 2026 финансового года в марте 2027-го.
Раскол в голосовании и «голубиный» сигнал
Голосование 7 против 2 не было единогласным. Против повышения выступили члены совета Тоитиро Асада и Аяно Сато, назначенные премьер-министром Санаэ Такаити, которая известна поддержкой мягкой денежной политики. Асада аргументировал свою позицию тем, что «базовый CPI ниже 2%, и экономика не может считаться сильной», Сато — тем, что «экономический и ценовой рост не ускорились настолько, чтобы оправдать повышение сейчас».
Этот «голубиный» раскол напрямую спровоцировал ослабление иены после решения. Стратег Mitsubishi UFJ Morgan Stanley Securities Наоми Мугурума отметила: «Два голоса против, плюс отсутствие чёткого сигнала от Уэды о сроках следующего повышения — это голубиный результат для иены».
Тем не менее Уэда попытался сгладить впечатление от раскола, подчеркнув: «Нет предустановленного темпа повышения», и каждое заседание будет оцениваться «в реальном времени» с учётом экономической, ценовой и финансовой ситуации.
Внешнее давление и разрыв в ставках с США
Повышение произошло на фоне явного давления со стороны США. Министр финансов США Скотт Бессент после встречи с Уэдой заявил о «решительной поддержке решительных рыночных и монетарных мер Японии», что большинство участников рынка восприняло как сигнал Вашингтона к ускорению повышения ставки.
Федеральная резервная система США 16 сентября впервые за три года повысила ставку, а Европейский центральный банк сделал это 10 сентября — синхронный разворот крупнейших центробанков к ужесточению дополнительно сузил пространство для бездействия Банка Японии.
Однако даже после повышения до 1,25% японская ставка остаётся значительно ниже диапазона ФРС 3,75–4,0%. Как отмечает научный сотрудник Института Японии Китайской академии общественных наук Чжоу Сюйхай, «рынок в целом ожидает ещё одного повышения ФРС на 25 базисных пунктов до конца года, тогда как следующий шаг Банка Японии может состояться только в марте 2027 года — это означает, что темпы ужесточения Банка Японии значительно отстают от ФРС, и иена в среднесрочной перспективе продолжит оставаться под давлением».
Параметры заседания Банка Японии (сентябрь 2026)
| Параметр | Значение |
| Новая ставка | 1,25% (максимум за 31 год) |
| Предыдущая ставка | 1,0% |
| Шаг | +25 базисных пунктов |
| Голосование | 7 «за», 2 «против» |
| Интервал с прошлого повышения | 3 месяца (минимум с 1990 года) |
| USD/JPY после решения | ~157,3 |
| Оценка нейтральной ставки | 1,1–2,5% |
Что дальше: октябрь, декабрь или январь?
Уэда чётко заявил: «Нет предустановленного плана, например, раз в три месяца». Это означает, что определение сроков следующего повышения полностью передано данным.
Tokyo Marine Asset Management в отчёте после заседания прогнозирует повышение до 1,50% на декабрьском заседании, но допускает, что если ФРС повысит ставку в октябре и давление на иену усилится, Банк Японии может быть вынужден действовать раньше.
Консенсус-прогноз Econoday указывает на следующее повышение в декабре или январе — это будет седьмое повышение с начала нормализации в марте 2024 года. Следующее заседание Банка Японии запланировано на 29–30 октября.