
ЛОНДОН (ИА Реалист). По состоянию на азиатскую торговую сессию 29 сентября фьючерсы на Brent выросли более чем на 2% — до $107,44 за баррель, WTI подорожала на 0,8% — до $93,32. Днём ранее Brent закрылась на отметке $105,28, прибавив 0,9% за сессию.
Двойное давление на проливы
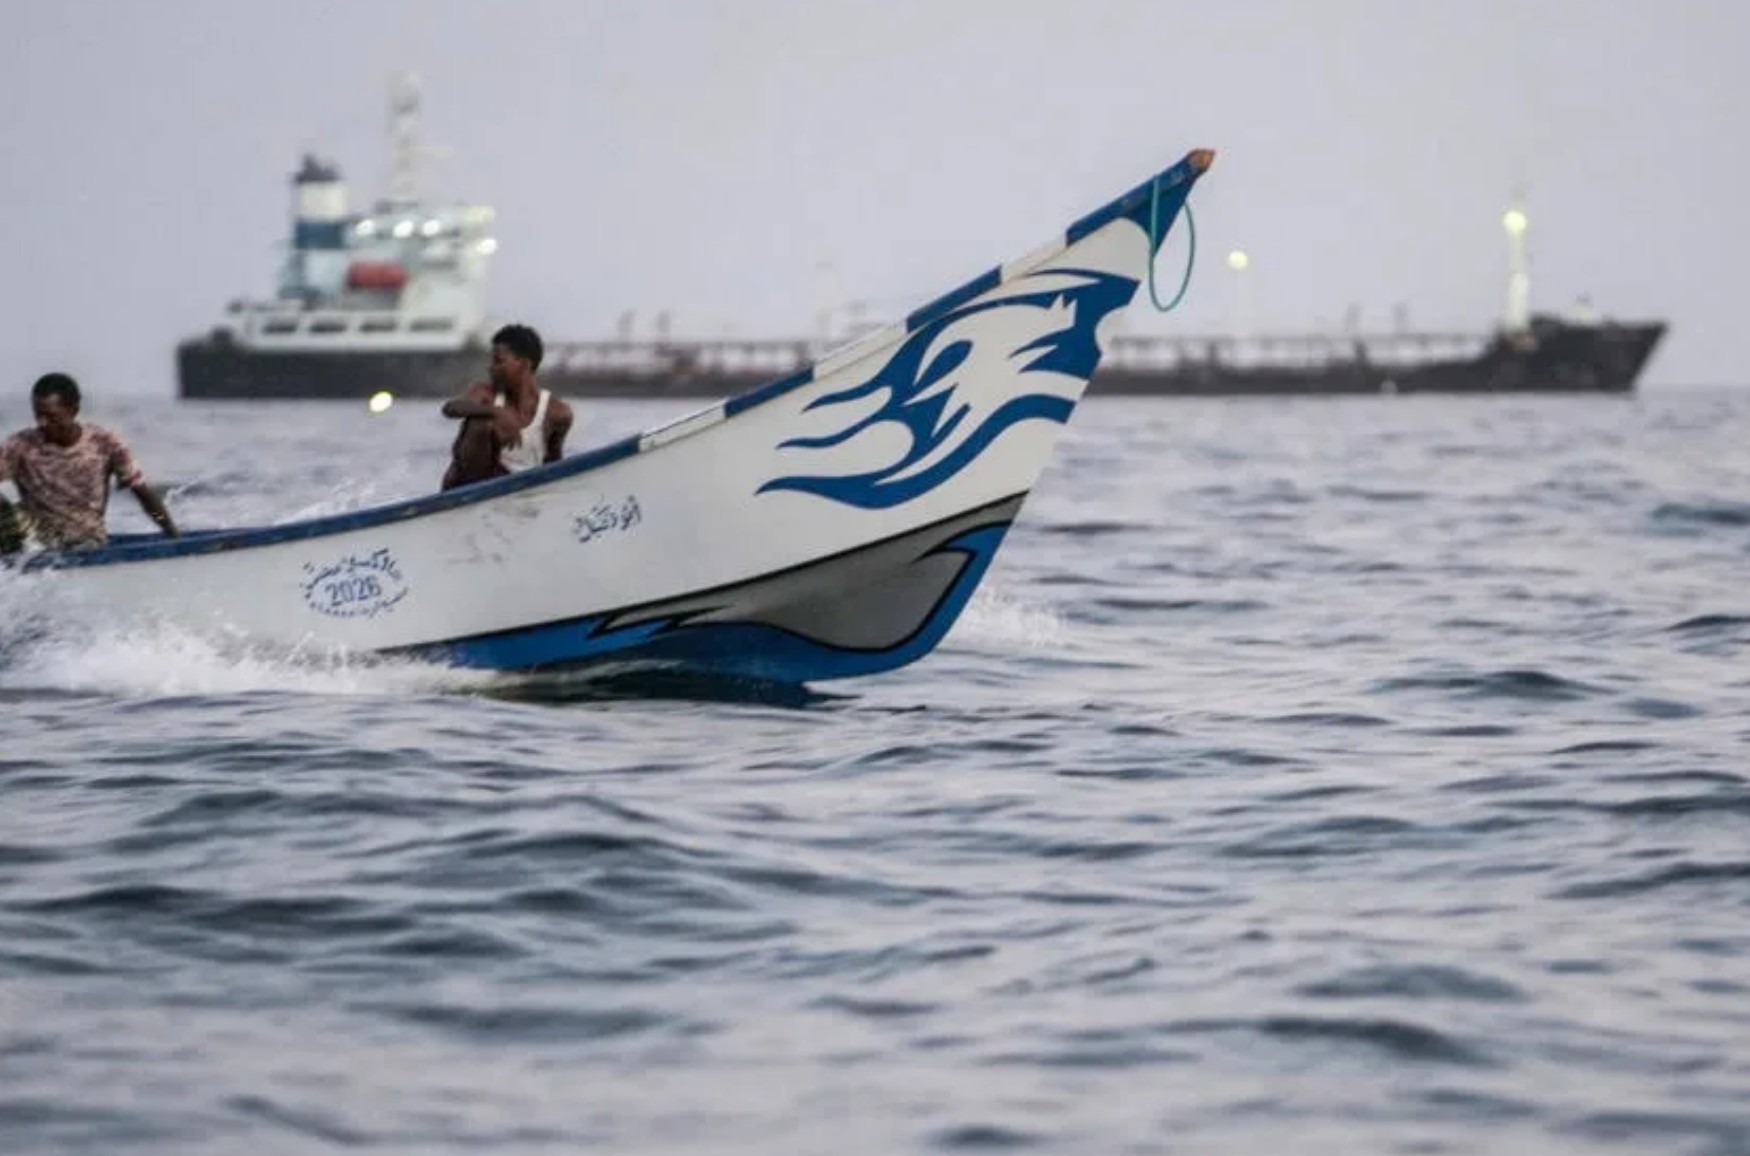
Наиболее непосредственный драйвер роста — одновременное ограничение поставок через Ормузский и Баб-эль-Мандебский проливы.
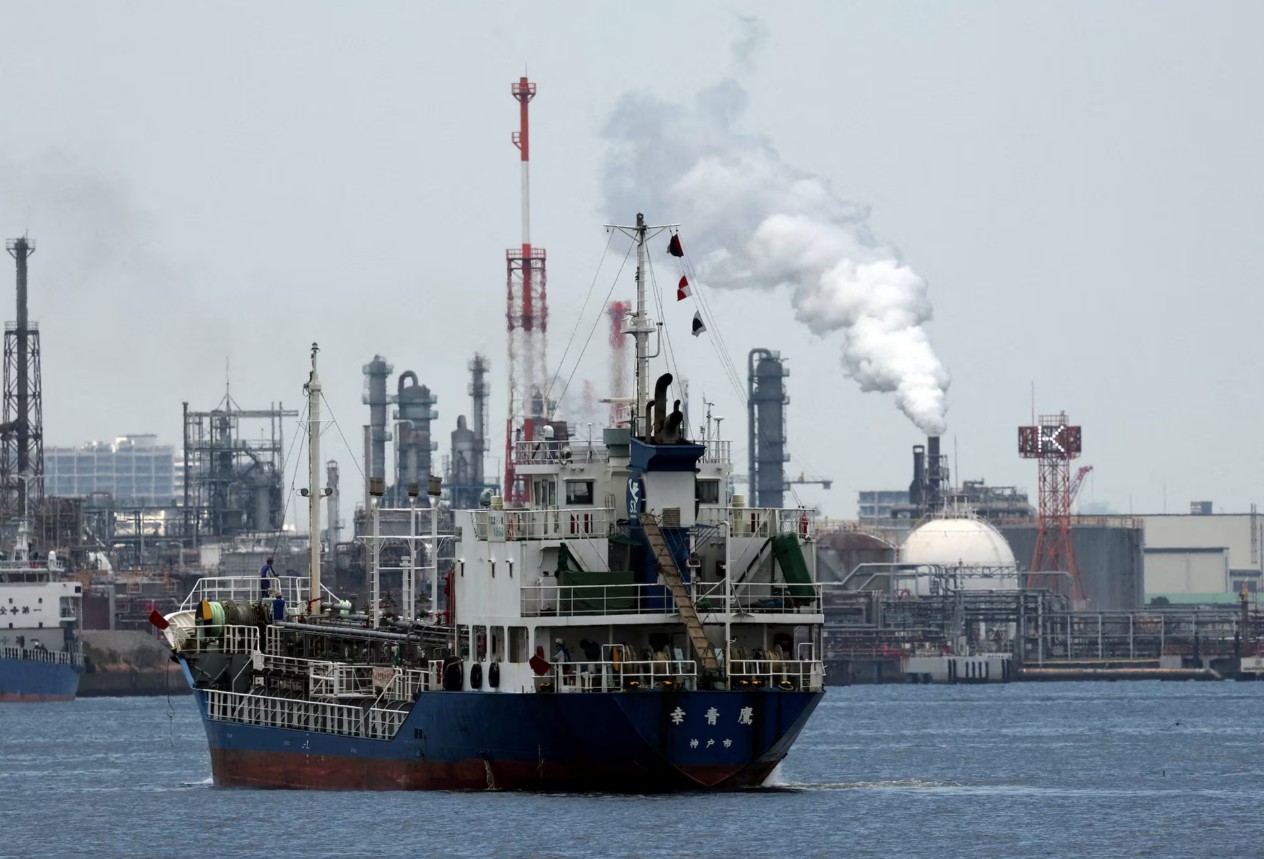
Транспортировка через Ормузский пролив частично восстановилась — экспорт ближневосточной нефти вернулся примерно к 80% от довоенного уровня, — однако атаки на суда продолжаются, и риски прохода не устранены. Ключевая проблема в том, что основной альтернативный маршрут Саудовской Аравии — нефтепровод «Восток — Запад» — был закрыт 10 сентября после атаки беспилотников.
Эта труба соединяет восточные месторождения Саудовской Аравии с портом Янбу на Красном море. Её пропускная способность — около 7 млн баррелей в сутки. Это критический «предохранительный клапан», позволяющий Эр-Рияду поддерживать экспорт при блокировке Ормуза.
Остановка трубопровода означает, что Янбу может отгружать только из запасов, которых хватает на 5–7 дней экспорта. Saudi Aramco отменила часть заказов европейских НПЗ на конец сентября и уведомила покупателей о задержке отгрузок.
Буферные запасы истощаются
В отличие от предыдущих геополитических всплесков, структурный риск текущего ралли в том, что доступные буферные запасы заметно сократились.
Аналитики Huatai Securities отмечают, что коммерческие запасы перед нынешним конфликтом были значительно ниже, чем перед первым раундом удара по Ормузскому проливу. Это означает, что при том же масштабе перебоев удар по спотовому рынку может быть сильнее. Прямой рыночный сигнал: спот растёт быстрее фьючерсов — трейдеры готовы платить премию за «нефть, которую можно получить немедленно». Это указывает на реальную озабоченность дефицитом физически доступной нефти, а не отдалёнными рисками.
Данные МЭА подтверждают эту картину: с февраля общие мировые запасы нефти сократились на 507 млн баррелей, включая снижение морских запасов в пути на 65 млн. EIA прогнозирует, что запасы дистиллятов в США в октябре опустятся ниже 100 млн баррелей — минимума с 2003 года.
Дизель — более уязвимое звено
Напряжённость на рынке дизеля даже выше, чем на рынке сырой нефти. По данным МЭА, в августе экспорт дизеля из стран Залива упал до 390 тыс. баррелей в сутки — четверти довоенного уровня. Фьючерсы на дизель в США превысили $200 за баррель, подорожав на 94% с начала конфликта; крек-спред по дизелю впервые в истории преодолел отметку $100 за баррель. Дефицит дизеля может передаваться в более широкую экономику через транспортные издержки.
Сигнал улучшения: частичное восстановление трубопровода
28 сентября саудовский нефтепровод «Восток — Запад» возобновил работу. Текущий поток составляет около 3,5 млн баррелей в сутки — примерно половину проектной мощности. Это добавляет на мировой рынок важный альтернативный канал поставок и является прямым позитивом для европейских покупателей. Однако выход на полную мощность потребует времени, а риски безопасности в Ормузском проливе и Красном море не исчезли.
Прогноз
Huatai Securities повысила прогноз средней цены Brent на 2026 год с $86 до $90 за баррель, отметив, что даже при снижении геополитических рисков текущий шок может поднять центральную траекторию цен на несколько кварталов вперёд. В краткосрочной перспективе в условиях «двойного давления на проливы» и «истощения буферных запасов» нефть скорее будет расти, чем падать: цена выше $100 может стать новым рабочим диапазоном, а не краткосрочным всплеском.