
ЭР-РИЯД (ИА Реалист). Саудовская Аравия продвигает формализацию военного экстренного механизма «челночной» перевалки через Ормузский пролив и его включение в долгосрочные контракты на 2027 год. На первый взгляд это логистическое соглашение. По сути — тактическое усиление борьбы за азиатские рынки в условиях, когда риски Ормузского пролива становятся нормой.
Что такое «ормузский челнок»
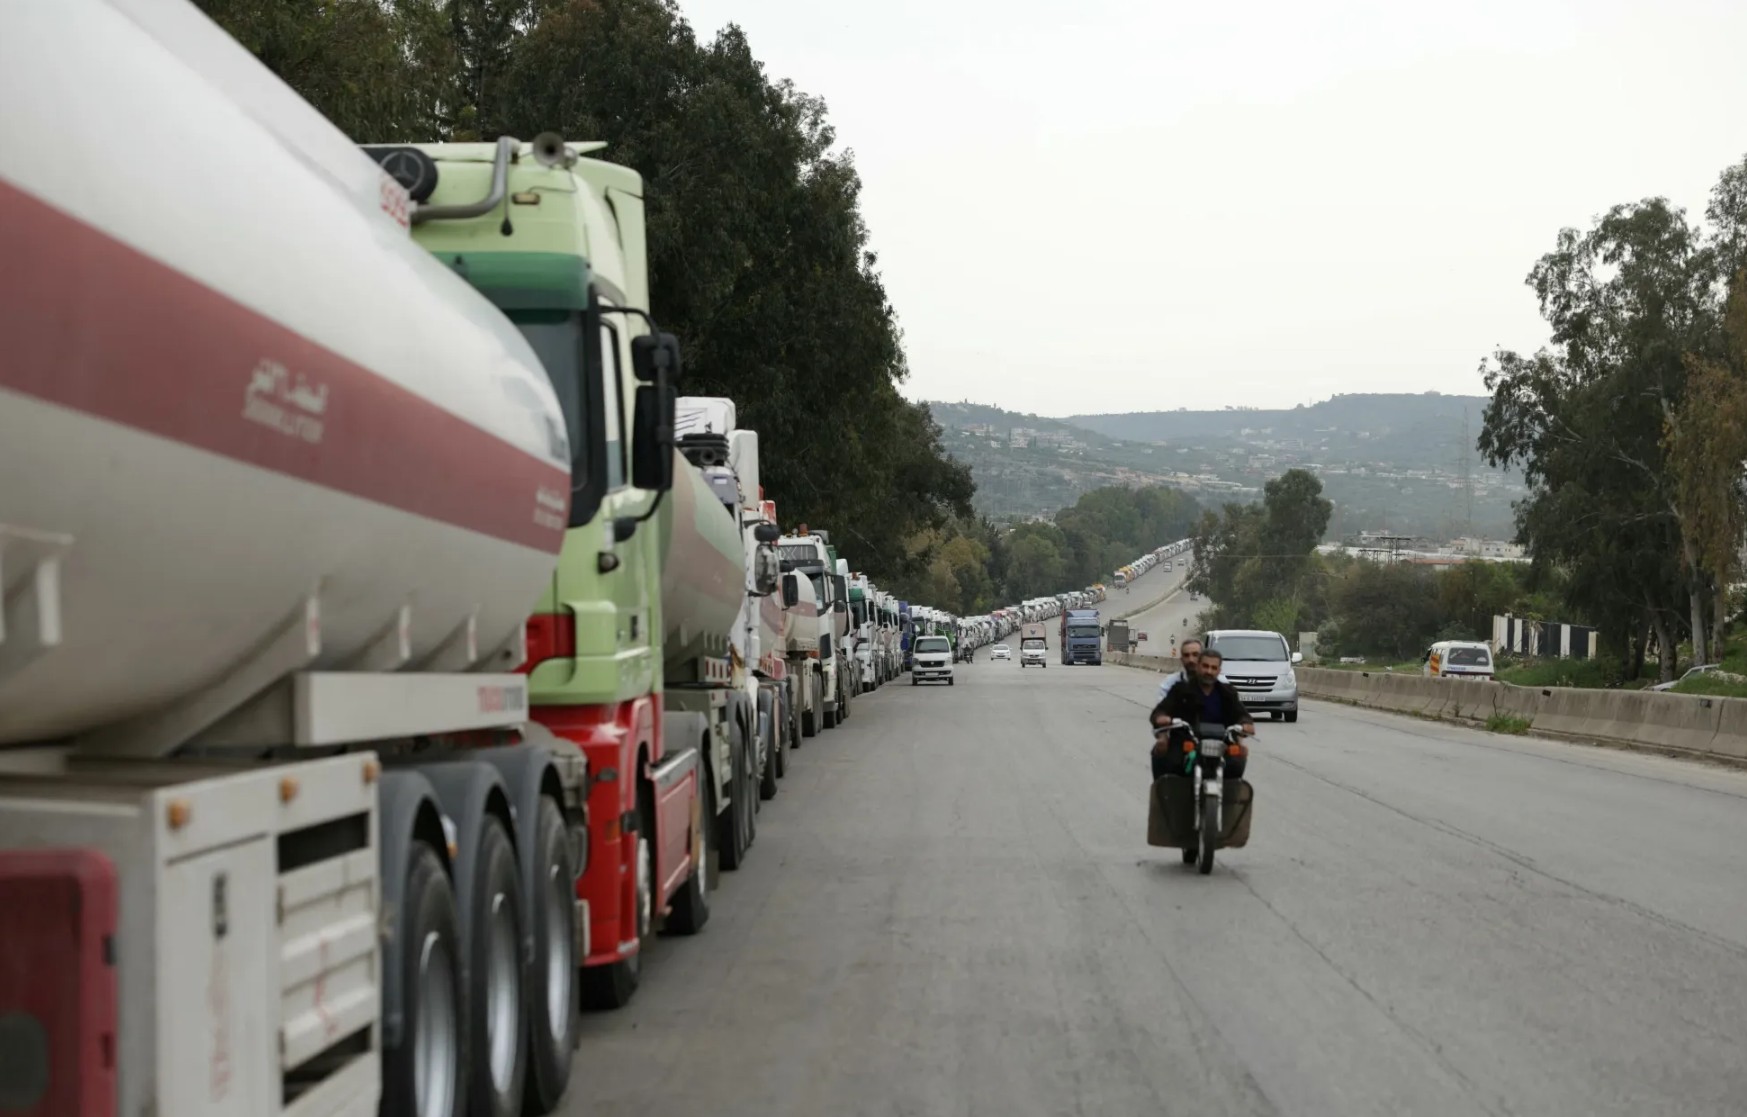
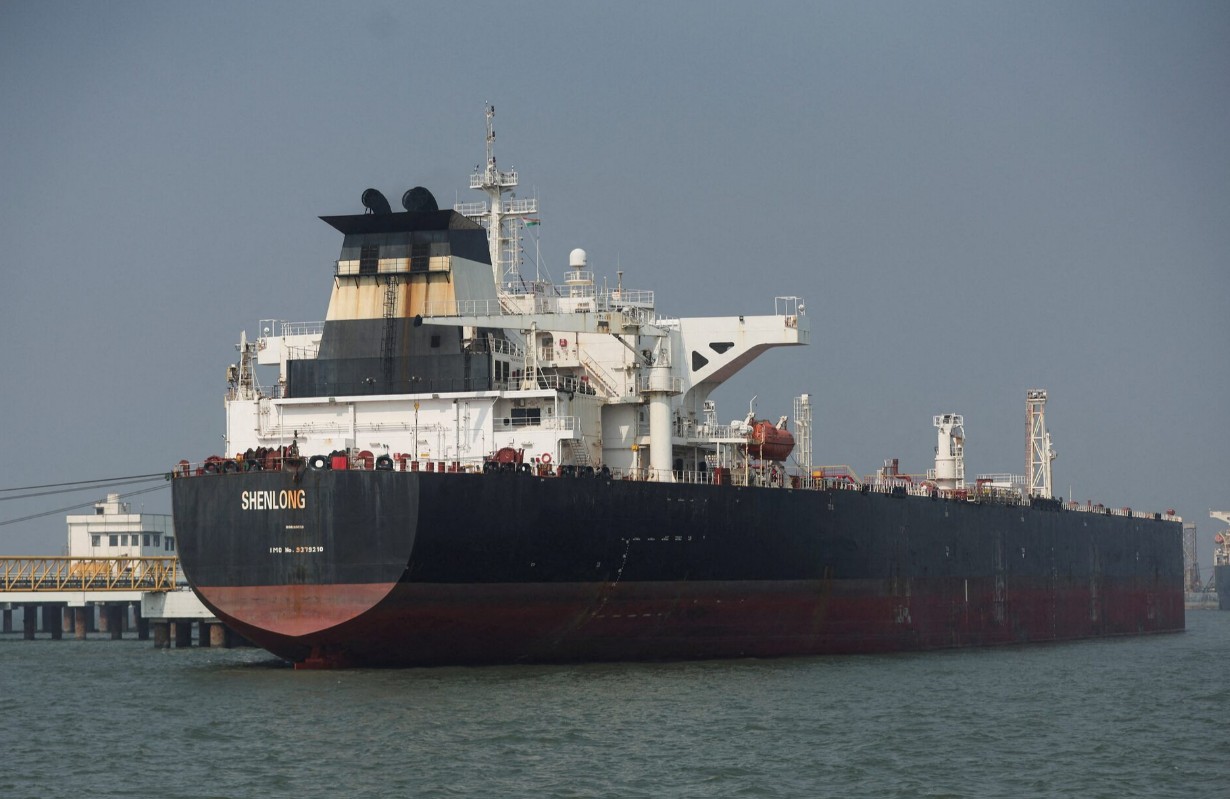
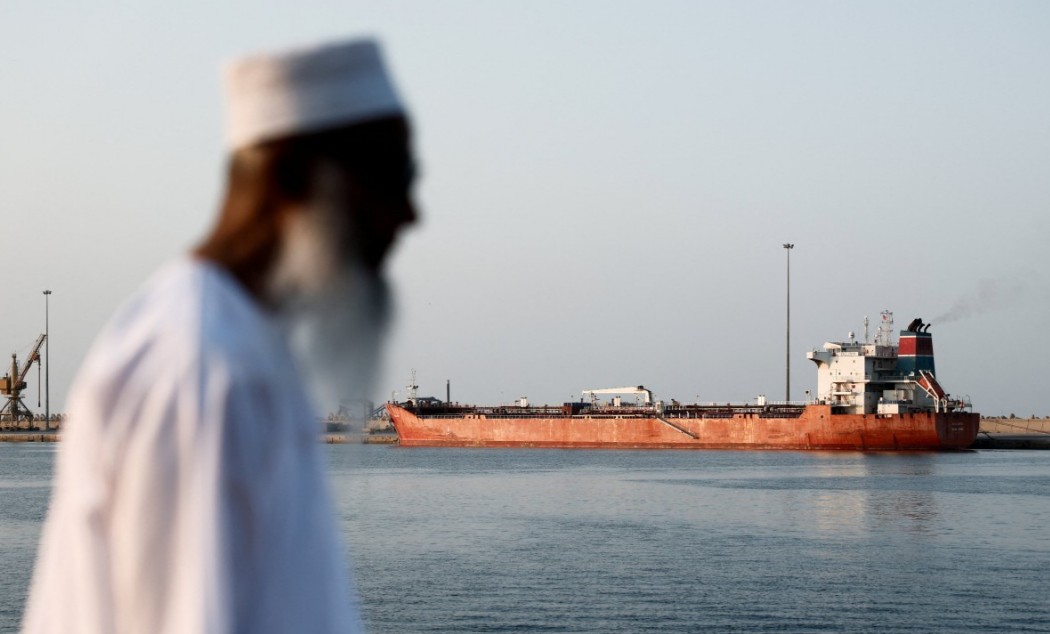
Это «эстафетная» схема экспорта. Крупнотоннажные танкеры (VLCC) входят в Ормузский пролив и загружаются сырой нефтью в портах Рас-Танура и других. Затем они выходят из пролива и в районе Сохара в Оманском заливе переваливают груз на ожидающие снаружи крупные океанские танкеры. Те доставляют нефть азиатским покупателям. Челночные суда возвращаются в пролив и повторяют загрузку.
Почему потребовалась формализация
После начала войны традиционная модель «покупатель сам отправляет танкер в пролив за грузом» перестала работать. Азиатские покупатели не хотят рисковать своими судами в проливе, где им угрожает Иран. Саудовская Аравия была вынуждена самостоятельно организовать челночный флот и взять на себя риски.
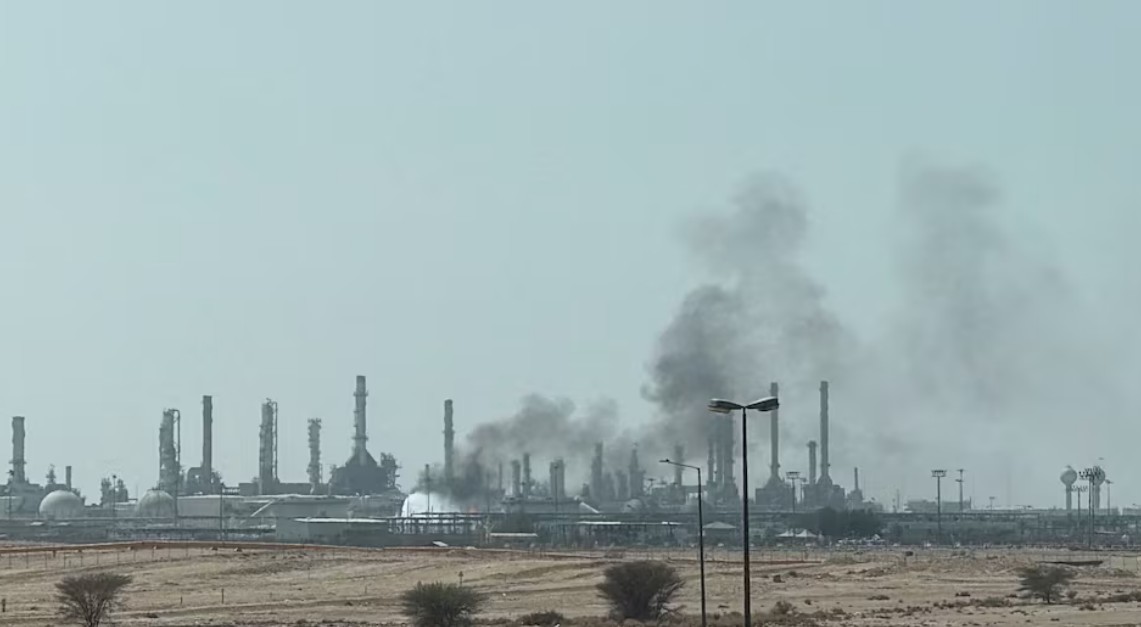
Саудовская Аравия уже использовала красноморский порт Янбу как альтернативный экспортный маршрут. Однако 10 сентября трубопровод «Восток — Запад» был атакован. Пропускная способность красноморского маршрута резко сократилась. Это заставило Саудовскую Аравию перенаправить значительные объёмы сырой нефти обратно через Ормузский пролив. В сентябре экспорт саудовской нефти через пролив подскочил до 3,6 млн баррелей в сутки. Это в четыре раза больше, чем в августе.
Что означает формализация
Сейчас челночная перевалка — временное решение. Цель переговоров Саудовской Аравии с клиентами — до конца года достичь соглашения. Пункт «погрузка за пределами Ормузского пролива» должен быть включён в долгосрочные контракты на 2027 год. Если это удастся, это станет серьёзным структурным изменением в способе экспорта саудовской нефти. Долгосрочные контракты составляют подавляющую часть её поставок.
Цена и риски
Стоимость крайне высока. Каждый челночный рейс обходится в $30–40 млн. Фрахт вырос с $2–3 за баррель до войны до более чем $30 за баррель. Суточная аренда VLCC на маршруте из Персидского залива в Китай выросла с $230 тыс. до войны до более чем $1,2 млн.
Риски реальны. Суда проходят пролив ночью с выключенными огнями и GPS-сигналами. Они ориентируются только по радару. С 28 сентября в районе пролива были атакованы 7 судов.
Связь с борьбой за долю рынка
Саудовская Аравия настойчиво продвигает челночный механизм. Глубинный мотив — удержать азиатский рынок. Война вывела иранскую нефть с рынка. Российская нефть сталкивается с политическими рисками. Саудовская Аравия воспользовалась моментом и продала индийским и китайским покупателям почти 100 млн баррелей нефти. Формализация челночных поставок призвана предоставить азиатским клиентам «предсказуемые гарантии поставок». Это не даст им в условиях неопределённости переключиться на других поставщиков.
Тем временем ОАЭ ещё в апреле 2026 года вышли из ОПЕК. Они забрали с собой резервные мощности, вторые по величине после саудовских. Как только ситуация в проливе ослабнет, ОАЭ, не связанные квотами, могут резко нарастить добычу. Это станет прямой угрозой рыночному доминированию Саудовской Аравии. Заблаговременно закрепляя логистические условия в долгосрочных контрактах, Саудовская Аравия готовит почву для конкуренции в посткризисную эпоху.