
ЖЕНЕВА (ИА Реалист). На фоне усиления геополитических конфликтов и возвращения инфляции рынок люксовых наручных часов демонстрирует контринтуитивный рост. Однако это не «рост потребления», а поляризация: бегство в активы и снижение потребления происходят одновременно.
Рыночные данные: внешнее процветание и структурное расслоение
Мировой рынок подержанных наручных часов заметно оживился в первой половине 2026 года. По данным EveryWatch, общая стоимость рынка достигла $10,5 млрд. Годовой рост составил 37,2%. Швейцарский экспорт часов в июне вырос на 11,2% в годовом выражении.
При этом экспорт дорогих часов стоимостью свыше 3000 швейцарских франков вырос на 14,2%. Это значительно опережает средний сегмент за 500–3000 франков, который снизился на 4,7%.
Однако рост распределён крайне неравномерно. Разрыв между брендами огромен. Cartier, Vacheron Constantin и другие выигрывают от новой волны спроса. Panerai и некоторые другие бренды даже подешевели. По данным Subdial, к апрелю 2026 года средняя цена Panerai упала примерно на 8% по сравнению с январём 2024 года. Piaget вырос более чем на 30%. Vacheron Constantin — примерно на 13%.
Почему геополитика подстёгивает спрос на часы
После атаки США и Израиля на Иран в феврале 2026 года Ормузский пролив был заблокирован. Цена WTI превысила $100 за баррель. Глобальное инфляционное давление вновь усилилось.
На этом фоне доверие к традиционным защитным активам пошатнулось. Доллар ослаб, поскольку США стали главным участником конфликта. Иена продолжила падать из-за зависимости Японии от ближневосточной нефти и ухудшения бюджетной ситуации. Депозиты и облигации обесценивались в условиях инфляции.
Капитал устремился в материальные активы. Акции, недвижимость, драгоценные металлы и люксовые часы. Часы рассматриваются как «переносимое богатство»: высокая стоимость сконцентрирована в минимальном объёме и весе. Их можно носить. Их можно реализовать на вторичном рынке.
По данным Федерации швейцарской часовой промышленности, в январе–феврале 2026 года швейцарский экспорт часов вырос на 2,8% в годовом выражении. Это развернуло тенденцию к снижению на 1,7% по итогам 2025 года.
Поляризация потребителей: богатые покупают, остальные экономят
Потребительские группы резко поляризуются. Состоятельные слои, выигрывающие от роста цен на акции, недвижимость и драгоценные металлы, продолжают увеличивать расходы на роскошь. Обычные потребители вынуждены сокращать траты из-за роста цен на повседневные товары.
Часы и ювелирные изделия поэтому более устойчивы, чем кожаные изделия и готовая одежда. Они меньше подвержены влиянию моды. Их премиальное позиционирование делает их менее чувствительными к экономическим циклам.
Подразделение «Часы и ювелирные изделия» LVMH продолжает опережать другие сегменты группы. Крайне высокое позиционирование Hermès обеспечивает устойчивый спрос на её линейки часов и ювелирных изделий.
Искусственное поддержание дефицита
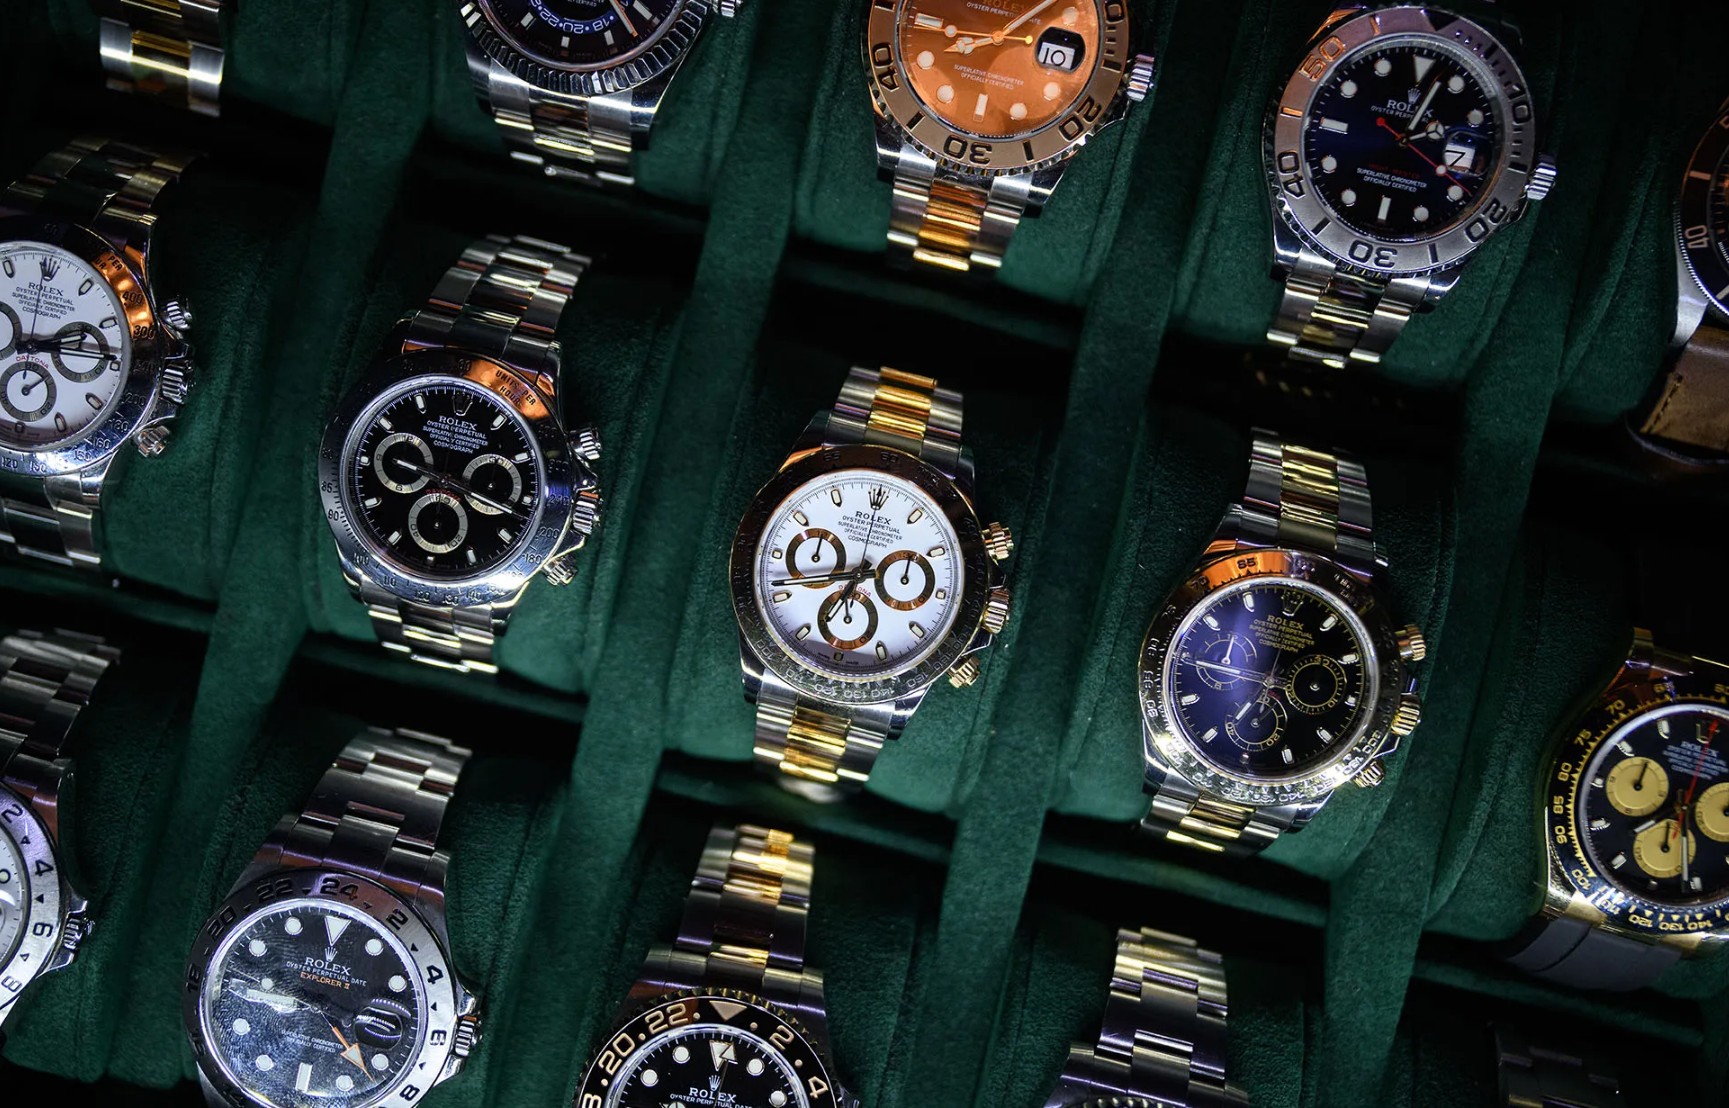
Ключевая стратегия предложения — искусственная редкость. Годовое производство Rolex долгое время стабильно держится на уровне 1–1,3 млн штук. В 2026 году — около 1,3 млн. Но только по двум популярным стальным моделям — Daytona и Submariner — число желающих приобрести превышает 6 млн человек.
Бренды поддерживают редкость через контроль объёмов производства. В 2026 году сертификация «Superlative Chronometer» увеличила цикл проверки каждой модели примерно на 30%. Цены на модели из драгоценных металлов выросли почти на 12% в совокупности.
Эта редкость обеспечивает Rolex премию 30–50% на вторичном рынке. Однако доля Rolex на платформе Chrono24 снизилась с пиковых 44% в 2022 году до 30,5%. Это возвращение к допандемийному уровню.
Это не «упадок» Rolex, а возвращение рынка от спекулятивной горячки к норме. Покупатели больше не концентрируются на одном бренде. Cartier, Patek Philippe, Vacheron Constantin постепенно перераспределяют спрос.
Уход спекуляций и возвращение реального спроса
«Пузырь» на рынке часов 2020–2022 годов был порождён сверхнизкими ставками и избытком ликвидности. Некоторые популярные модели приносили двузначную прибыль при перепродаже на вторичном рынке. Сегодня эта спекулятивная логика исчезла. Цены на вторичном рынке отступили от пиков, но не вернулись к допандемийному уровню.
Индекс цен Rolex на Chrono24 всё ещё примерно на 55% выше, чем в 2019 году. За последние 12 месяцев он вырос примерно на 7%. Рынок возвращается к более «естественному» равновесию. Стоимость вновь определяется подлинным желанием, историей и мастерством, а не краткосрочным арбитражем.
Молодые покупатели до 30 лет по-прежнему тратят значительную долю на Rolex. Около 34% расходов на часы. Но по сравнению с пиком 2022 года эта доля снизилась примерно на 30%. Они предпочитают распределять средства между Cartier, Patek Philippe и другими брендами.