
ЛОНДОН (ИА Реалист). 9 октября мировые рынки получили краткую передышку после двух дней распродаж. Нефть немного отступила, доходности облигаций снизились, а фондовые фьючерсы указали на восстановление. Однако фундаментальные риски — конфликт с Ираном, атаки на суда в Ормузском проливе и долговой кризис во Франции — никуда не исчезли.
Что произошло с нефтью
Brent, который днём ранее подскочил примерно на 4%, в пятницу отступил примерно на 1% — к $103 за баррель. Американский WTI также снизился, торгуясь вблизи $91.
Отступление последовало после того, как США опровергли сообщения о возможных ударах по Ирану до промежуточных выборов в ноябре. Вашингтон назвал переговоры с Тегераном «продуктивными». Однако рынок не спешит расслабляться: атаки на суда в Ормузском проливе, американская блокада и контрнаступление Саудовской Аравии в Йемене сохраняют риски для поставок.
Данные Kpler показывают: экспорт нефти с Ближнего Востока (без Ирана) на прошлой неделе впервые с начала войны превысил довоенный уровень. Около 40% поставок теперь идёт в обход Ормуза — через трубопроводы Саудовской Аравии и ОАЭ. Это даёт рынку некоторую уверенность, хотя эксперты подчёркивают: ситуация «далека от нормальной».
Облигации: передышка после распродажи
Доходность 10-летних US Treasuries снизилась до 5,23% с 5,24% днём ранее. Это произошло после сильного аукциона 30-летних облигаций: спрос покрыл предложение в 2,54 раза. Это выше среднего полугодового показателя.
Снижение доходности даёт облегчение рынкам, для которых стоимость заимствований остаётся критическим фактором. Аналитики отмечают: высокие ставки «как песок в шестернях» фондового рынка. Даже небольшая передышка воспринимается как сигнал.
Во Франции доходность 10-летних облигаций также отступила — с 4,86% до 4,75%. Это временное облегчение для рынка, который остаётся в центре европейского долгового кризиса. Аналитики ING ожидают: спред между французскими и немецкими бумагами останется высоким вплоть до президентских выборов в апреле-мае 2027 года.
Фондовые рынки: попытка восстановления
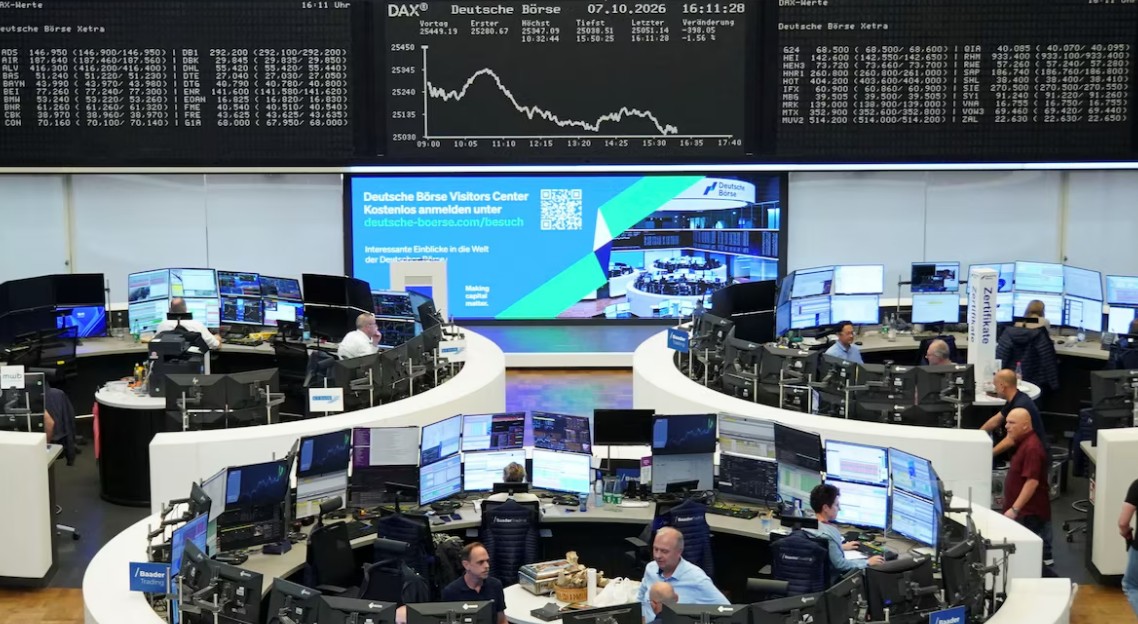
Европейские фьючерсы указали на рост: Eurostoxx +0,6%, S&P 500 +0,3%, Nasdaq +0,6%. Это попытка отыграть часть потерь после двух сессий снижения.
Однако азиатские рынки остались под давлением. Nikkei потерял более 1%, MSCI Asia Pacific ex-Japan снизился на 0,16%. Главный удар пришёлся на технологический сектор. Отчёт о том, что выручка OpenAI по текущему темпу на $20 млрд ниже ранее заявленных ориентиров, усилил сомнения инвесторов в оправданности капитальных затрат на ИИ.
Аналитики Pepperstone отмечают: рынок становится «более избирательным» в отношении ИИ-активов. Он оценивает не только рост, но и цену, которую готов платить за будущую прибыль.
Что это значит
Передышка на рынках — это не разворот тренда, а пауза. Нефть остаётся выше $100. Доходности облигаций — вблизи многолетних максимумов. Франция — источник долговой нестабильности. Рынок получает краткую возможность перевести дыхание. Но триггеры для нового витка волатильности сохраняются: эскалация с Ираном, аукционы Treasuries, отчётность технологических гигантов.
Сможет ли отступление нефти дать рынкам устойчивую передышку? Или это лишь короткая пауза перед новым витком напряжения?